Вопрос «признаваться или ждать» сформулирован неверно, и это не придирка к словам. Признаваться некому и нечем: амнистия по ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ работает беззаявительно с 01.01.2025. Никаких заявлений, писем и явок с повинной не предусмотрено. Есть только одно, что налоговый орган сможет увидеть в ваших декларациях за 2025 и 2026 годы: считали вы налоги по объединённым показателям группы или нет.
Дальше разберу процедуру целиком. Кому амнистия адресована, что именно списывается, чем отличается отказ сегодня от отказа после назначения выездной проверки, когда обязанность по уплате прекращается и что в официальных материалах ФНС не написано вовсе.
Кому адресована амнистия и что она закрывает
Амнистия введена ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ. По формулировке ФНС, она касается компаний и ИП, которые «использовали схемы дробления бизнеса для оптимизации налогов». Это квалификация налогового органа, не моя и не ваша.
Предмет амнистии — доначисленные налоги, пени и штрафы за налоговые периоды 2022–2024 годов. Не любые, а те, что появились по результатам проверок, решения по которым не вступили в силу на 12.07.2024.
Отсюда первое следствие, которое отсекает половину читателей. Если проверки за 2022–2024 годы у вас не было, амнистия к вам не применяется — просто потому, что нечего амнистировать. Если решение по проверке вступило в силу до 12.07.2024, тоже не применяется.
Штрафы, которые попадают под освобождение, ФНС перечисляет по составам: ст. 119, 120 и 122 НК РФ. Это ответственность за непредставление декларации, за грубое нарушение правил учёта и за неуплату налога. Размеры санкций в материалах ФНС по амнистии не приводятся, поэтому цифр здесь не будет.
Почему «признаваться» — не то слово
С 12.07.2024 вступление в силу решений по проверкам за 2022–2024 годы в части дробления приостановлено. Решение есть, доначисления в нём есть, но оно висит в подвешенном состоянии. При этом право на обжалование сохраняется в полном объёме — это ФНС говорит прямо.
Дальше начинается то, что я называю разыгранным ходом событий. Знакомая история: у компании на руках решение с крупными доначислениями, юристы готовят жалобу, собственник ждёт, «чем кончится». А параллельно идут налоговые периоды 2025 и 2026 годов, и именно они решают судьбу приостановленного решения.
Условие амнистии — добровольный отказ от дробления за налоговые периоды 2025 и 2026 годов. Никакого отдельного действия «признаться» не существует. Есть действие «посчитать и заплатить иначе».
Что ФНС считает добровольным отказом
Определение в материалах ФНС дано описательно, в трёх близких формулировках:
- расчёт и уплата налогов с учётом объединения доходов всей группы или иных показателей, которые нужно соблюдать для применения специальных налоговых режимов (спецрежим — УСН и подобные системы с лимитами);
- то же, но с прямым дополнением: «а также подача соответствующей отчётности»;
- расчёт по «консолидированному результату всех лиц, задействованных ранее в соответствующей схеме» — формулировка ФНС.
Перевожу на язык практики. Отказ — это не декларация о намерениях, а арифметика в отчётности. Вы складываете показатели участников группы, смотрите, укладываетесь ли в лимиты спецрежима, и считаете налоги от объединённого результата. При этом обязательно учитывайте налоги и сборы, которые участники группы уже уплатили: без них объединённый результат получится неверным. Потом платите и сдаёте отчётность, которая этот расчёт показывает.
Законодательного определения «дробления бизнеса» и «добровольного отказа» в материалах ФНС по амнистии не приведено: документы указывают, что понятия закреплены Законом № 176-ФЗ, но нормативную формулировку не цитируют. Это важно знать до того, как вы начнёте строить расчёт: опираться придётся на текст ст. 6 и на рекомендации ФНС, а не на пересказ.
Ключевые факты и первоисточники
| Параметр |
Значение |
Первоисточник |
| Норма об амнистии |
Ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ |
Промостраница ФНС «Налоговая амнистия при дроблении бизнеса» |
| Дата начала действия ст. 6 |
12.07.2024 |
УФНС по Архангельской области и НАО |
| Амнистируемые периоды |
2022–2024 |
Промостраница ФНС |
| Периоды, за которые нужен отказ |
2025 и 2026 |
Промостраница ФНС |
| Начало беззаявительного порядка |
01.01.2025 |
Промостраница ФНС |
| Решения под приостановлением |
Не вступившие в силу на 12.07.2024, в части дробления |
УФНС по Архангельской области и НАО |
| Отказ с 01.01.2025 |
Амнистия за 3 года: 2022, 2023, 2024 |
Промостраница ФНС |
| Отказ только после назначения ВНП за 2025/2026 |
Амнистия за 2 года: 2022, 2023 + уточнение обязательств за 2024 год |
Промостраница ФНС; УФНС по Забайкальскому краю |
| Частичный отказ |
Освобождение «в соответствующей части» |
ИФНС, материал по Омской области |
| Дробление за 2025–2026 не выявлено по ВНП |
Обязанность прекращается с даты вступления в силу решения по этой проверке |
УФНС по Архангельской области и НАО |
| ВНП за 2025–2026 не назначена |
Решение вступает в силу 01.01.2030, тогда же прекращается обязанность |
УФНС по Архангельской области и НАО; материал по Омской области |
| Ликвидация или банкротство участника 2022–2024 годов |
Освобождение с момента внесения записи в ЕГРЮЛ |
УФНС по Архангельской области и НАО |
| Штрафы в предмете амнистии |
Ст. 119, 120, 122 НК РФ |
УФНС по Забайкальскому краю |
| Обжалование |
Право сохраняется в полном объёме |
Материал по Омской области |
| Рекомендации по применению амнистии |
Письмо ФНС от 18.10.2024 № СД-4-2/11836@ |
Промостраница ФНС |
| Информация о возможностях добровольного отказа |
Письмо ФНС от 21.03.2025 № СД-4-3/3006@ |
УФНС по Забайкальскому краю |
| Правовые позиции судов по признакам дробления |
Письмо ФНС от 16.07.2024 № БВ-4-7/8051@ |
Промостраница ФНС |
| Практика применения ст. 54.1 НК РФ |
Письмо ФНС от 10.03.2021 № БВ-4-7/3060@ |
Промостраница ФНС |
| Обзор практики по формальному разделению бизнеса |
Письмо ФНС от 11.08.2017 № СА-4-7/15895@ |
Промостраница ФНС |
| В перечне документов раздела об амнистии |
Приказ ФНС от 03.04.2026 № ЕД-1-23/228@ (изменения в приказ от 04.12.2024 № ЕД-7-2/1102@) |
Промостраница ФНС |
Ссылки на все материалы — в разделе «Источники» в конце статьи.
Развилка, из-за которой год имеет значение
Здесь самое практичное место статьи. Глубина амнистируемого периода зависит от момента отказа.
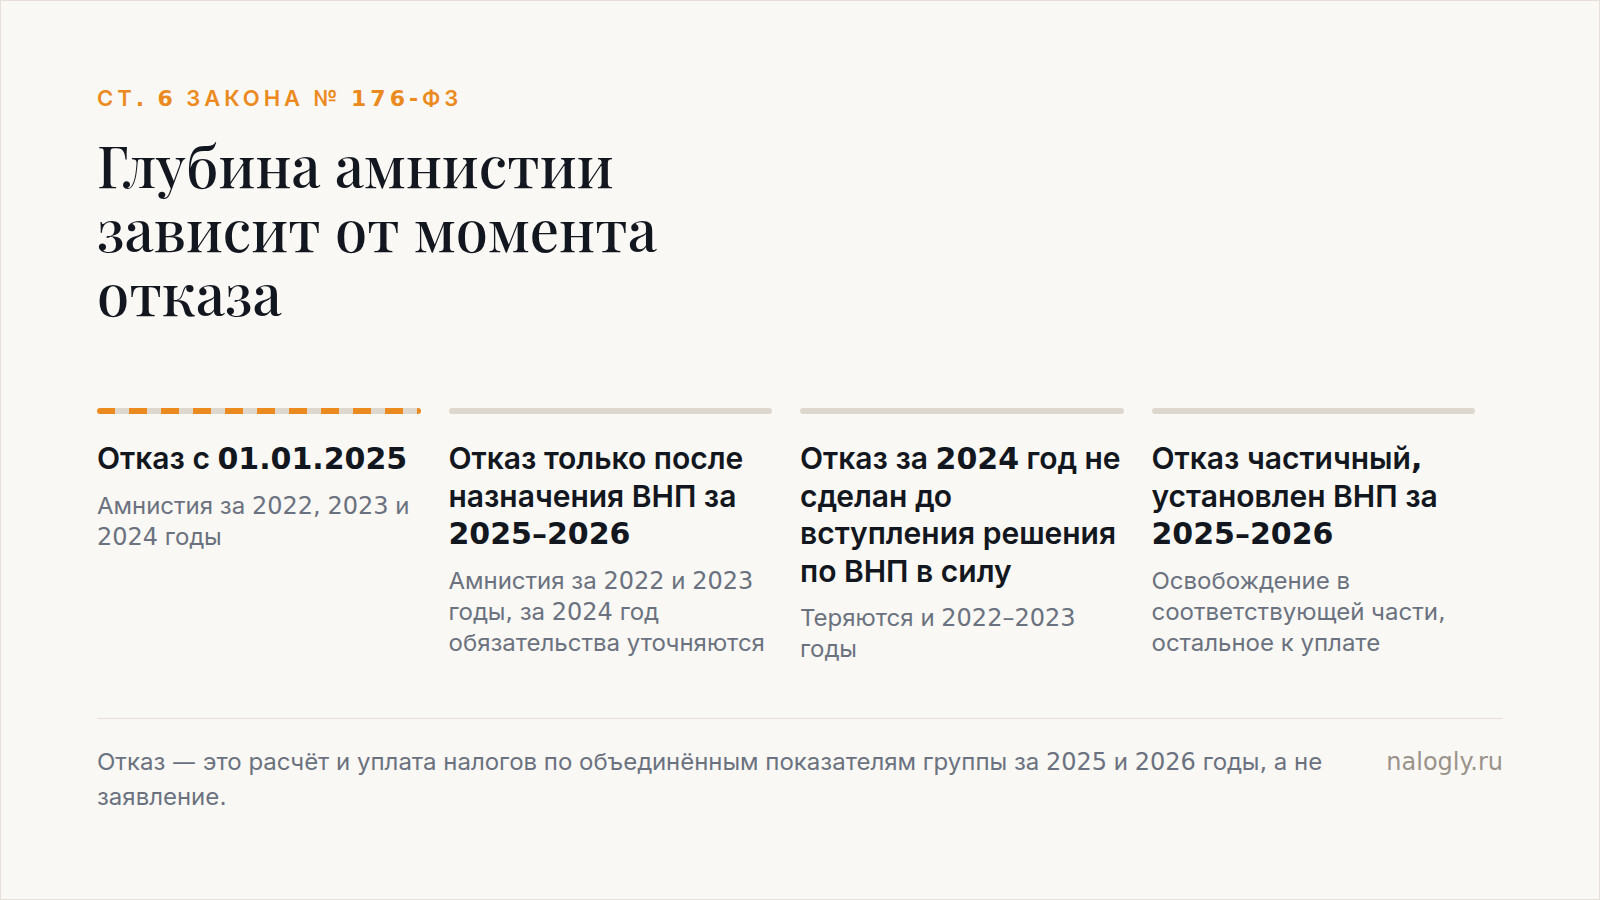
Вариант первый. Отказ от дробления с 01.01.2025. Амнистия охватывает три года: 2022, 2023 и 2024. Дополнительных условий ФНС не называет.
Вариант второй. Отказ за 2025 и (или) 2026 годы сделан только после того, как назначена выездная налоговая проверка (ВНП — проверка, которая проводится на территории налогоплательщика по решению руководителя инспекции) за эти периоды. Тогда амнистия сокращается до двух лет: 2022 и 2023. За 2024 год налоговые обязательства придётся уточнить и заплатить.
У второго варианта есть срок. Добровольный отказ ещё и за 2024 год нужно сделать до даты вступления в силу решения по итогам ВНП за 2025–2026 годы. Пропустили этот момент — теряете и 2022–2023 годы.
Риск назван, теперь шаг. Если вы читаете это и понимаете, что расчёт по группе за текущий период ещё не сделан, порядок действий такой: поднять решение по проверке за 2022–2024 годы и посмотреть дату его вынесения и статус, проверить, не назначена ли уже выездная проверка за 2025 или 2026 год, и только после этого выбирать вариант. Разница между тремя и двумя годами в деньгах равна сумме доначислений за 2024 год — посчитать её можно по самому решению.
Вариант третий, промежуточный. Отказ частичный. Например, часть участников группы включили в консолидированный расчёт, часть оставили как было. Если это установлено выездной проверкой за 2025–2026 годы, освобождение предоставляется «в соответствующей части». Остальное остаётся к уплате.
Когда обязанность по уплате прекращается
Это второй вопрос, который чаще всего звучит: хорошо, я всё посчитал — когда доначисления спишут?
Сценариев в материалах ФНС три.
- ВНП за 2025–2026 годы проведена, дробление не выявлено. Обязанность прекращается с даты вступления в силу решения о привлечении (или об отказе в привлечении) к ответственности по итогам этой проверки.
- ВНП за 2025–2026 годы не назначена. Приостановленное решение вступает в силу 01.01.2030, и в этот же момент прекращается обязанность по уплате.
- Участник дробления 2022–2024 годов ликвидирован или признан банкротом. Освобождение действует с момента внесения соответствующей записи в ЕГРЮЛ. Но если дробление продолжено подконтрольными лицами, ответственность по приостановленным решениям не снимается.
Обратите внимание на дату 01.01.2030. Она выглядит как подарок: ничего не делай, подожди — и всё само закроется. Это неверное чтение. До 01.01.2030 доживает только тот, у кого за 2025 и 2026 годы отказ фактически состоялся и выездная проверка не пришла. Решение о назначении такой проверки принимает не налогоплательщик.
Когда амнистия не применяется
Собираю в один список, чтобы не искать по тексту:
- проверок за 2022–2024 годы не было;
- решение по проверке вступило в силу до 12.07.2024;
- в 2025–2026 годах дробление продолжено, и это установлено выездными проверками за 2025–2026 годы.
Последствие третьего пункта ФНС описывает жёстко: право на амнистию утрачивается, налогоплательщика привлекают к ответственности «не только за новые, но и за ранее совершённые правонарушения», приостановленные доначисления, пени и штрафы подлежат уплате.
Шаг здесь один и он не героический. Сравните структуру группы на сегодня с перечнем признаков ниже и зафиксируйте письменно, что изменилось в 2025 году и что меняется в 2026-м. Не для инспекции — для себя, чтобы понимать, есть ли вообще предмет для разговора.
Признаки дробления: перечень ФНС
Это квалификация налогового органа, приведённая в материале ФНС о применении амнистии. Не закон и не норма, а ориентиры, по которым инспекция строит доказывание:
- участники ведут одну деятельность, несут расходы друг за друга, взаимозависимы;
- персонал формально распределён без изменения должностных обязанностей;
- у новых фирм и ИП нет собственных производственных ресурсов, оборотных средств и кадров;
- все предприятия управляются одними и теми же людьми;
- финансовые результаты указывают на скорое превышение лимитов и потерю права на спецрежим;
- единые службы бухучёта, найма, логистики, юридической помощи и др.;
- поставщики и клиенты распределяются между участниками по их системам налогообложения.
Взаимозависимость здесь — юридический термин: связь между лицами, при которой один способен влиять на условия сделок и результаты деятельности другого.
Когда я работала в налоговой службе, доказывание по таким делам всегда строилось не на одном признаке, а на связке. Один совпавший пункт — это про удобство управления. Пять совпавших пунктов подряд — это уже материал, который инспектор несёт в решение. Оценивайте свою группу так же: не по отдельному пункту, а по их сцеплению.
Порядок действий: по шагам
- Проверить исходное условие. Есть ли решение по проверке за 2022–2024 годы с доначислениями по дроблению и не вступило ли оно в силу на 12.07.2024. Без этого разговор об амнистии беспредметен.
- Не подавать заявлений. Порядок беззаявительный с 01.01.2025. Отдельной формы «заявление на амнистию» не существует.
- Сделать консолидированный расчёт за 2025 и 2026 годы. Исчислить и уплатить налоги исходя из объединённых доходов и иных показателей всех участников группы, подать соответствующую отчётность.
- Если ВНП за 2025–2026 годы уже назначена, а отказ ещё не сделан. Для сохранения амнистии за 2022–2023 годы отказаться от дробления также за 2024 год — до даты вступления в силу решения по итогам этой проверки. Амнистия за 2024 год в этом варианте не предоставляется.
- Пройти контрольный этап. ФНС проводит выездные проверки за 2025 и 2026 годы именно для контроля отказа. Это ожидаемая часть процедуры, а не сбой.
- Зафиксировать результат. Обязанность прекращается либо с даты вступления в силу решения по ВНП за 2025–2026 годы (если дробление не выявлено), либо 01.01.2030, если такая проверка не назначена.
- Не отказываться от обжалования. Право оспорить приостановленное решение сохраняется в полном объёме. Отказ от дробления за 2025–2026 годы и спор по доначислениям за 2022–2024 годы — два отдельных трека.
Перед третьим шагом я бы обязательно посмотрела рекомендации ФНС: письмо от 18.10.2024 № СД-4-2/11836@ («Рекомендации по применению налоговой амнистии дробления бизнеса») и письмо от 21.03.2025 № СД-4-3/3006@ о возможностях добровольного отказа. Реквизиты приведены на промостранице ФНС и в материале УФНС по Забайкальскому краю; порядок расчёта консолидированных обязательств логично искать там.
Что в официальных материалах не написано
Честная часть, без которой разбор был бы неполным.
Календарной крайней даты для добровольного отказа в документах нет. ФНС оперирует налоговыми периодами 2025 и 2026 годов. Конкретная дата подачи отчётности или уплаты «для целей амнистии» не названа. Практический вывод: ориентироваться нужно на обычные сроки уплаты и сдачи отчётности за соответствующий налоговый период, а не на отдельный «дедлайн амнистии».
Есть расхождение по моменту прекращения обязанности. Материал УФНС по Архангельской области и НАО говорит о дате вступления в силу решения по результатам ВНП за 2025 и 2026 годы. Материал по Омской области — о моменте вступления в силу решений за 2025–2026 годы «в наиболее позднюю из дат». Оба текста — информационные материалы территориальных органов. Первичной является ст. 6 Закона № 176-ФЗ.
Есть расхождение по виду проверок. Промостраница ФНС говорит о «налоговых проверках» за 2022–2024 годы. Материал УФНС по Архангельской области и НАО — о приостановлении решений по итогам именно выездных проверок. Здесь тоже первична норма.
Часть материалов ФНС помечена как архивные с оговоркой, что информация может быть устаревшей. Это касается и публикации о том, что около 70% налоговых споров о дроблении разрешаются в пользу налоговых органов (данные УФНС по Архангельской области и НАО, публикация 09.08.2024). Цифру привожу с этой оговоркой: как ориентир по судебной перспективе, а не как прогноз по вашему делу.
Обеспечительные меры и взыскание на период приостановления решения в этих материалах не раскрыты. Если по вашему решению уже принимались обеспечительные меры, их судьбу нужно выяснять отдельно, по своим документам.
Как это выглядит в цифрах практики
Один свежий пример из материалов ФНС, полезный как масштаб. УФНС по Забайкальскому краю сообщило: с III квартала 2025 года по дату публикации 15.06.2026 выявлено 19 групп с признаками дробления, 76 участников, заявленная сумма ущерба — более 325 млн руб. Из них добровольно отказались от дробления 6 групп, они уплатили в бюджет более 49 млн руб.
Читаю эти цифры так: контрольная работа за периодами 2025–2026 годов идёт уже сейчас, а доля тех, кто отказался добровольно, — меньше трети выявленных групп. Остальные, судя по публикации, в отказ не пошли.
Частые вопросы
Нужно ли подавать заявление или уведомление об отказе от дробления?
Нет. Порядок беззаявительный и действует с 01.01.2025. Отказ подтверждается не документом-заявлением, а тем, как исчислены и уплачены налоги за 2025 и 2026 годы и какая отчётность сдана.
Проверки за 2022–2024 годы у нас не было. Амнистия нас касается?
По материалам ФНС — нет. Амнистия распространяется на доначисления по результатам проверок, решения по которым не вступили в силу на 12.07.2024. Если проверки не было, предмета амнистии не существует. Это не означает, что периоды закрыты навсегда: общие правила налогового контроля продолжают действовать.
Можно ли обжаловать решение и одновременно рассчитывать на амнистию?
Право на обжалование приостановленного решения сохраняется в полном объёме — так указано в материале ФНС. Обжалование и добровольный отказ за 2025–2026 годы юридически не исключают друг друга. Готовить их стоит как две независимые линии, с разными документами и разными сроками.
Что будет, если отказаться от дробления только частично?
Если частичный отказ установлен выездной проверкой за 2025–2026 годы, освобождение предоставляется «в соответствующей части». Остальные доначисления, пени и штрафы остаются к уплате. То есть половинчатое решение даёт половинчатый результат, а не отсрочку.
Поможет ли ликвидация компании-участника?
При ликвидации или банкротстве участника дробления 2022–2024 годов освобождение действует с момента внесения соответствующей записи в ЕГРЮЛ. Но ФНС отдельно оговаривает: если дробление продолжено подконтрольными лицами, ответственность по приостановленным решениям не снимается.
Если выездной проверки за 2025–2026 годы так и не будет, что произойдёт?
Приостановленное решение вступит в силу 01.01.2030, и в этот же момент прекратится обязанность по уплате доначисленных сумм. Но дожидаться этой даты имеет смысл только при фактически состоявшемся отказе за 2025 и 2026 годы. Назначение проверки от вашего решения не зависит.
Источники
- Налоговая амнистия при дроблении бизнеса — промостраница ФНС России (ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ, перечень документов: письма ФНС от 18.10.2024 № СД-4-2/11836@, от 16.07.2024 № БВ-4-7/8051@, от 10.03.2021 № БВ-4-7/3060@, от 11.08.2017 № СА-4-7/15895@, приказ ФНС от 03.04.2026 № ЕД-1-23/228@).
- «Налоговая амнистия» при дроблении бизнеса: кого коснётся и порядок действия — материал налогового органа по Архангельской области и НАО (публикация 09.08.2024, помечена как архивная).
- Своевременно отказавшиеся от схем дробления бизнеса… — УФНС по Забайкальскому краю, публикация 15.06.2026 (письмо ФНС от 21.03.2025 № СД-4-3/3006@, статистика по выявленным группам).
- Как воспользоваться амнистией за дробление бизнеса — материал налогового органа (признаки дробления, случаи неприменения амнистии).
- При добровольном отказе от дробления бизнеса… — материал налогового органа по Омской области (определение добровольного отказа, частичный отказ, сохранение права на обжалование).
- Налоговая амнистия позволит избежать ответственности за дробление бизнеса — ФНС России (приостановление вступления решений в силу, последствия продолжения дробления, ликвидация и банкротство участников).