Налоги15 октября 2026 г.16 мин чтения

    Срок пошёл с шестого дня: как отвечать на требование из налоговой и не довести камералку до акта

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНСоснователь и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»

    Коротко

    Сначала определите вид требования: пояснения по п. 3 ст. 88 НК РФ — 5 рабочих дней, документы по ст. 93 НК РФ — 10. Срок считают не от дня, когда вы вскрыли конверт: письмо считается полученным на шестой рабочий день после отправки. Отвечайте письменно и по существу вопроса. Пропущенный срок — не повод молчать: пояснения до акта инспекция обязана рассмотреть.

    • 5 рабочих дней

      срок на пояснения при камеральной проверке

      п. 3 ст. 88 НК РФ

    • 10 рабочих дней

      срок на документы у проверяемого лица

      ст. 93 НК РФ

    • 6 рабочих дней

      через столько почтовое требование считается полученным

      п. 4 ст. 31 НК РФ

    Первое, что нужно сделать с пришедшей бумагой, — прочитать, на какую норму она ссылается. От этого зависит и срок ответа, и объём того, что вы обязаны представить. «Требованием» в разговоре называют сразу несколько разных документов, и путаница между ними стоит дороже всего.

    Требование о представлении пояснений выставляется при камеральной проверке по ст. 88 НК РФ — это проверка сданной отчётности, которую инспекция проводит у себя, без выезда к вам. Требование о представлении документов — другая процедура, ст. 93 и ст. 93.1 НК РФ. Сроки у них разные. И объём обязанностей тоже.

    Разберу всю процедуру по шагам: от даты получения до возражений на акт. Если требование уже пришло и срок идёт, запишитесь на бесплатный разбор: за 30 минут посмотрю, что именно от вас хотят.

    Пояснения, документы и вызов: чем они отличаются

    Пояснения по п. 3 ст. 88 НК РФ. Инспекция увидела в декларации что-то, что хочет объяснить себе до выводов. Срок — 5 рабочих дней после получения требования.

    Документы по ст. 93 НК РФ. Их истребуют у проверяемого налогоплательщика. Срок — 10 рабочих дней.

    Документы и информация по ст. 93.1 НК РФ. Это то, что в бизнесе называют «прилетела встречка»: документы запрашивают не у вас как у проверяемого, а у вас как у контрагента проверяемого лица. В ходе проверки срок — 5 рабочих дней. Истребование по ст. 93.1 НК РФ возможно и вне налоговых проверок — когда у инспекции есть обоснованная необходимость получить информацию по конкретной сделке; тогда на документы дают 10 рабочих дней, на информацию — 5.

    Уведомление о вызове для дачи пояснений. Это отдельный механизм, пп. 4 п. 1 ст. 31 НК РФ. Вас приглашают в инспекцию. Это не то же, что требование о пояснениях, и путать их не надо.

    Масштаб процедуры хорошо виден по старой публикации ФНС: с начала 2012 года ИФНС России по Ленинскому району г. Ульяновска выставила более 4000 требований о представлении документов (информации). Одна инспекция. Это рутина контроля, а не сигнал персональной опалы.

    Почему это важно на практике

    Компании часто отвечают на требование о пояснениях так, будто пришло требование о документах: собирают коробку первички и отправляют всё подряд. Или наоборот — на требование по ст. 93.1 НК РФ отвечают письмом «у нас всё в порядке», не приложив ничего.

    Первый шаг простой. Найдите в тексте требования ссылку на статью и пункт. Дальше считайте срок по таблице ниже.

    С какого дня идёт срок

    Вот здесь теряют дни чаще всего.
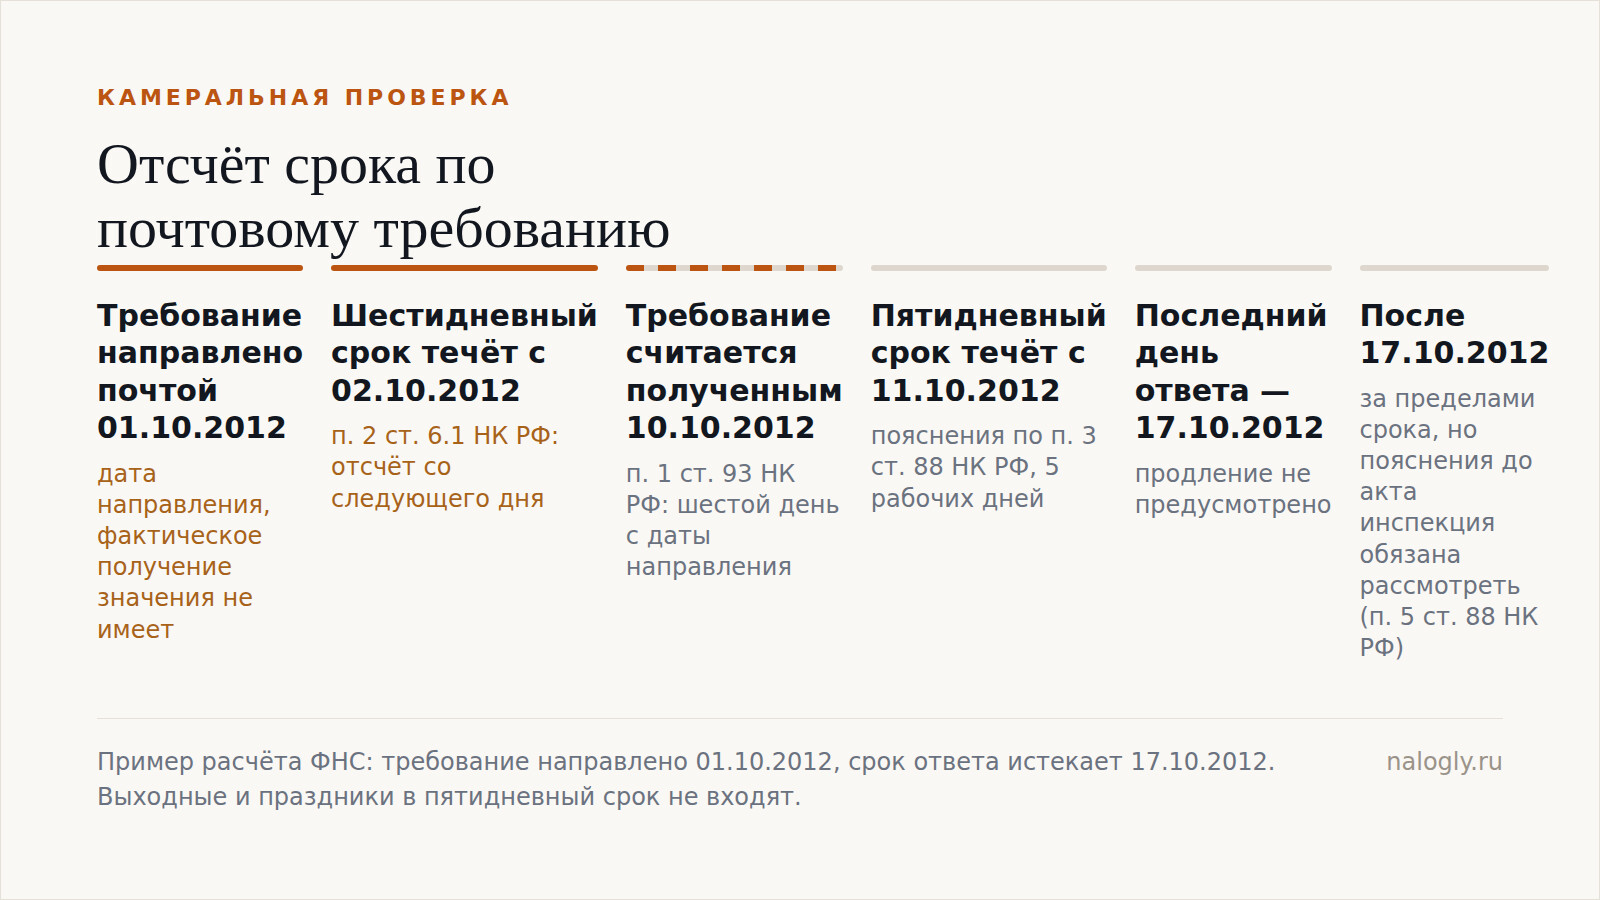
    Последовательность отсчёта срока от даты отправки требования почтой до последнего дня ответа

    Требование вручается лично или представителю, либо направляется по телекоммуникационным каналам связи — ТКС, то есть через оператора электронного документооборота (п. 4 ст. 93.1, п. 1 ст. 93 НК РФ). Если вручить не удалось, инспекция направляет требование заказным письмом: организации — по адресу из ЕГРЮЛ, физическому лицу — по адресу из ЕГРИП или ЕГРН.

    И дальше работает правило, которое не зависит от почты. Требование, отправленное по почте, считается полученным на шестой рабочий день с даты направления заказного письма. Фактическая дата получения значения не имеет (п. 4 ст. 31 НК РФ).

    Течение срока начинается со следующего дня (п. 2 ст. 6.1 НК РФ). Выходные и нерабочие праздничные дни в пятидневный срок не входят.

    Отдельно подчеркну: правило шестого рабочего дня применяется и тогда, когда корреспонденция не получена из-за того, что организации нет по адресу регистрации. Уклонение от получения писем обязанности не снимает.

    Что с этим делать, не откладывая:

    • назначьте человека, который физически проверяет почту по адресу из ЕГРЮЛ;
    • подключите обмен по ТКС и следите за квитанциями о получении;
    • указывайте в отчётности актуальные номера телефонов — инспекции ими пользуются;
    • при получении требования сразу фиксируйте расчётную дату получения и последний день срока в календаре.

    Продление срока на представление пояснений не предусмотрено. Поэтому день, потерянный на «а когда мы это получили», уже не вернуть.

    Сроки: сводная таблица

    Сроки в таблице — по публикациям ФНС, по состоянию на 28.09.2026.

    Процедура Норма Срок Первоисточник
    Пояснения при камеральной проверке п. 3 ст. 88 НК РФ 5 рабочих дней после получения требования ФНС, публикации от 17.03.2014 и 10.07.2024
    Документы у проверяемого налогоплательщика ст. 93 НК РФ 10 рабочих дней ФНС, публикация от 26.11.2012
    Документы у контрагента или иного лица ст. 93.1 НК РФ 5 рабочих дней в ходе проверки; вне проверок — 10 рабочих дней на документы и 5 на информацию ФНС, публикации от 26.11.2012 и 15.04.2026
    Почтовое требование считается полученным п. 4 ст. 31 НК РФ на шестой рабочий день с даты направления ФНС, публикация от 17.03.2016
    Начало течения срока п. 2 ст. 6.1 НК РФ со следующего дня ФНС, публикация от 26.11.2012
    Продление срока на пояснения — не предусмотрено ФНС, публикация от 10.07.2024
    Составление акта после окончания камеральной проверки п. 5 ст. 88, ст. 100 НК РФ 10 рабочих дней ФНС, публикация от 24.07.2024
    Вручение акта ст. 100 НК РФ 5 дней ФНС, публикация от 24.07.2024
    Возражения на акт п. 6 ст. 100 НК РФ 1 месяц со следующего дня после получения акта ФНС, публикация от 24.07.2024

    Формы документов, применяемых налоговыми органами при налоговом контроле, утверждены приказом ФНС России от 07.11.2018 № ММВ-7-2/628@ (зарегистрирован Минюстом России 20.12.2018, рег. № 53094). Приказ издан со ссылкой в том числе на п. 2, 3 ст. 88, п. 1, 3 ст. 93, п. 3, 4, 7 ст. 93.1 и п. 4 ст. 100 НК РФ. Если бумага не похожа на утверждённую форму — это повод сверить её с приказом, а не повод её игнорировать.

    За что именно просят пояснения

    При камеральной проверке оснований требовать пояснения — три (п. 3 ст. 88 НК РФ):

    1. В декларации выявлены ошибки либо есть противоречия между сведениями в документах, имеющихся у налогового органа.
    2. Представлена уточнённая декларация, в которой сумма налога уменьшена.
    3. Представлена декларация, в которой заявлен убыток.

    Раньше основание было одно. Федеральный закон от 28.06.13 № 134-ФЗ увеличил их количество втрое.

    Истребование документов при камеральной проверке — это уже другие пункты ст. 88 НК РФ: п. 6, 8, 9. То есть если у вас просят именно документы, инспекция должна опираться на них, а не на общий п. 3.

    Практический вывод. Прежде чем писать ответ, определите, к какому из трёх оснований относится вопрос. Если это уточнёнка с уменьшением налога — объясняйте причину уменьшения. Если убыток — раскрывайте, из чего он сложился. Если противоречие — покажите, где расхождение и почему оно объяснимо.

    Как отвечать: форма, содержание, приложения

    Обязанность по итогам требования о пояснениях выглядит так: в течение пяти рабочих дней письменно ответить либо представить уточнённую декларацию.

    Способ подачи:

    • в электронном виде — по утверждённому формату;
    • на бумаге — допускается, кроме деклараций по НДС.

    По декларациям НДС бумажный ответ не подойдёт. Это отдельная ловушка для компаний, где бухгалтерия привыкла возить письма в канцелярию.

    Здесь стоит назвать расхождение в самих материалах ФНС, чтобы вы не строили ответ на устной договорённости. Публикация от 17.03.2014 толкует норму так, что пояснения не обязательно должны быть письменными, и называет варианты: письменные, устные, с приложением документов. Публикация от 10.07.2024 говорит об обязанности ответить письменно. Первична здесь норма п. 3 ст. 88 НК РФ.

    Мой шаг в такой ситуации всегда один: отвечать письменно. Письменный ответ — документ, который лежит в деле проверки. Устный разговор к материалам не подошьёшь.

    Прикладывать ли документы

    Представление документов по требованию о пояснениях — право, а не обязанность (п. 4 ст. 88 НК РФ). Вы вправе дополнительно представить выписки из регистров налогового и (или) бухгалтерского учёта и иные документы.

    Понятие «документ» для налоговых целей берётся из ст. 1 Федерального закона от 29.12.94 № 77-ФЗ — через ст. 11 НК РФ.

    Право — значит, решение ваше и его надо принимать осознанно. Универсального ответа «прикладывать или нет» не существует. Логика, которой я пользуюсь:

    • если документ прямо закрывает вопрос инспекции и не открывает новых — прикладываю;
    • если документ отвечает на вопрос, который не задавали, — не прикладываю, а отвечаю по существу заданного;
    • если объём большой, а требование касается пояснений, а не документов, — даю расчёт и выписки из регистров, а не всю первичку подряд.

    Если вместо пояснений подаётся уточнёнка

    При подаче уточнённой декларации пояснения дополнительно представлять не обязательно. Но инспекция вправе запросить их — в частности, если в уточнёнке налог уменьшен (п. 3 ст. 88 НК РФ). То есть уточнёнка закрывает один вопрос и может открыть следующий. Это нормально, к этому надо быть готовым.

    Чего я бы не делала

    Есть типовая дилемма, с которой ко мне приходят. Инспекция просит документ, которого в компании никогда не было: например, внутренний регламент проверки контрагентов. И возникает мысль «сделать задним числом».

    Я отговариваю. Документ, изготовленный после получения требования, живёт не сам по себе: рядом лежат переписка, учётные системы, даты файлов и показания людей. А объяснять потом придётся уже не отсутствие регламента, а его происхождение.

    Прямой ответ «такого локального акта нет, порядок работы с контрагентами описываю ниже» — рабочий. Он оставляет вам возможность утвердить регламент сейчас и написать, что он утверждён сейчас.

    Второе, чего я бы не делала, — не переписывала бы договоры после получения требования. И третье: не отправляла бы документы «на всякий случай», не прочитав, о чём именно спрашивают.

    Отдельно про страх, который в бизнесе звучит чаще штрафа: «ответишь как есть — заинтересуются нами». Скажу аккуратно, потому что обещать здесь нечего. Зато последствие молчания понятное: проверка идёт дальше без вашей версии, и если инспекция увидит нарушение, будут акт и доначисления. Поэтому я управляю тем, что описано в норме: отвечаю в срок и по существу вопроса.
    Узнали свою ситуацию? Разберём её бесплатно, тридцать минут до договора: записаться на бесплатный разбор · с этим мы помогаем: Налоговые риски и защита бизнеса

    Что будет, если не ответить

    Начну с расхождения, которое вам нужно знать.

    Публикация ФНС от 10.07.2024 называет ответственность за непредставление пояснений в срок: штраф по ст. 129.1 НК РФ, повышенный при повторном нарушении в течение года. Публикация от 17.03.2014 указывает, что нормы об ответственности за непредставление пояснений НК РФ не содержит. Оба текста — информационные материалы налоговой службы, а не текст нормы. Первичен текст НК РФ.

    Практический шаг: не стройте решение на том, что штрафа «вроде бы нет». Сверьте действующую редакцию ст. 129.1 НК РФ на дату вашего требования — и отвечайте в срок.

    Но штраф здесь вообще не главный риск. Главное — что непредставление пояснений не останавливает проверку. Если проверка выявит нарушение, инспекция составит акт по ст. 100 НК РФ, а дальше возможно решение о доначислении налогов, пеней и привлечении к ответственности.

    Как это выглядит в реальном деле

    Возьму опубликованный акт камеральной налоговой проверки от 25.01.2019 № 4056 (форма по КНД 1160098). Основание — расчёт 6-НДФЛ за 9 месяцев 2018 года, представленный по ТКС 17.10.2018, регистрационный номер 26639677. Проверка шла с 17.10.2018 по 11.01.2019.

    Инспекция направила требование о представлении пояснений от 11.01.2019 № 12273 и уведомление о вызове от 11.01.2019 № 5326. Срок в требовании — 5 рабочих дней со дня получения, со ссылкой на ст. 31 и п. 3 ст. 88 НК РФ.

    В акте зафиксировано коротко: «Пояснения налоговым агентом не представлены».

    Дальше — арифметика. Выявлено 1 459,00 руб. несвоевременно перечисленного НДФЛ. По таблице начислений: начислено 1 160 915,00 руб., уплачено 1 160 915,00 руб. То есть налог в бюджете. Квалификация — ст. 123 НК РФ, штраф 20 % от суммы, подлежащей удержанию и (или) перечислению. Срок перечисления НДФЛ налоговым агентом — не позднее дня, следующего за днём выплаты дохода (п. 6 ст. 226 НК РФ).

    Инспекция сама учла смягчающие обстоятельства: просрочка до 1 месяца; НДФЛ и пени уплачены, задолженности на дату акта нет; количество физических лиц по данным 6-НДФЛ за 9 месяцев 2018 года — 134 чел. Отягчающих не установлено, фактов привлечения по ст. 123 НК РФ не выявлено.

    Обратите внимание на конструкцию. Компания не спорила, не объясняла, не просила — и всё равно получила акт. Смягчающие обстоятельства инспекция искала за неё. Так бывает. Но рассчитывать на это как на стратегию я бы не стала.

    Если срок пропущен

    Это не тупик, и здесь много кто напрасно опускает руки.

    Пояснения и документы, представленные до завершения проверки и (или) составления акта, инспекция обязана рассмотреть — п. 5 ст. 88 НК РФ.

    Значит, порядок действий такой:

    1. Подготовить пояснения и подать их как можно раньше — не дожидаясь акта.
    2. Приложить расчёт и выписки из регистров, если они объясняют расхождение.
    3. Параллельно проверить, не пора ли подавать уточнённую декларацию.
    4. Зафиксировать дату и способ подачи — квитанцию ТКС или отметку о приёме.

    Опоздание на пару дней и молчание до акта — разные истории с разными последствиями.

    Акт и возражения

    Если нарушения выявлены, составить акт инспекция обязана — п. 5 ст. 88 НК РФ. Срок составления после окончания камеральной проверки — 10 рабочих дней. Срок вручения — 5 дней. Вручают по ТКС, лично или почтой; форма акта — на бумаге или в электронном виде.

    Возражения подаются в течение 1 месяца со следующего дня после получения акта (п. 6 ст. 100 НК РФ). Пропустите месяц — решение примут без вас, и останется обжалование в вышестоящий налоговый орган.

    В тот же срок, что и возражения, можно подать письменное ходатайство о снижении налоговых санкций с документами, подтверждающими смягчающие обстоятельства. Это отдельный документ, и о нём забывают.

    Что тут полезно держать в голове:

    • смягчающие обстоятельства — п. 1 ст. 112, п. 3 ст. 114, пп. 3 п. 1 ст. 112 НК РФ: при их наличии штраф снижается не менее чем в два раза;
    • отягчающее обстоятельство — повторность (п. 2 ст. 112, п. 4 ст. 114 НК РФ): штраф увеличивается на 100 %;
    • «подвергнутым» санкции лицо считается 12 месяцев с момента вступления в силу решения суда или налогового органа (п. 3 ст. 112 НК РФ);
    • обстоятельства, исключающие привлечение к ответственности, — ст. 109 НК РФ; исключающие вину — ст. 111 НК РФ;
    • смягчающие и отягчающие обстоятельства выявляются при рассмотрении материалов проверки — пп. 4 п. 5 ст. 101 НК РФ.

    Отдельно про повторность. Увеличение штрафа на 100 % — это про второй эпизод в пределах 12 месяцев. Поэтому первое требование, на которое вы не ответили, дороже, чем кажется: оно создаёт отсчёт.

    Порядок действий: короткий чек-лист

    1. Определить вид требования по ссылке на норму: п. 3 ст. 88, ст. 93 или ст. 93.1 НК РФ.
    2. Отделить требование от уведомления о вызове по пп. 4 п. 1 ст. 31 НК РФ.
    3. Зафиксировать дату получения: при почте — шестой рабочий день с даты направления (п. 4 ст. 31 НК РФ).
    4. Отсчитать срок со следующего дня (п. 2 ст. 6.1 НК РФ), выходные и праздники в пятидневный срок не включать.
    5. Понять основание: ошибка или противоречие, уточнёнка с уменьшением налога, убыток.
    6. Подготовить письменный ответ по существу заданного вопроса.
    7. Выбрать способ подачи: электронно по утверждённому формату либо на бумаге — кроме деклараций по НДС.
    8. Решить по каждому документу отдельно, прикладывать ли его: это право по п. 4 ст. 88 НК РФ.
    9. Если срок пропущен — подать пояснения до составления акта (п. 5 ст. 88 НК РФ).
    10. Получив акт — уложиться в 1 месяц на возражения и, если есть основания, подать ходатайство о смягчающих обстоятельствах.
    11. Если решение принято — обжаловать в вышестоящий налоговый орган.

    Что это значит для вашей компании

    Требование может прийти любой компании, которая сдаёт отчётность, а встречка — и той, что просто работала с проверяемым контрагентом. На кону не столько штраф, сколько ход камеральной проверки: без ответа проверка идёт дальше без вашей версии, и при выявленном нарушении инспекция составит акт, а за ним возможны доначисления. А срок короткий: 5 рабочих дней на пояснения, и продлить его нельзя.

    Если требование уже у вас на руках, приходите на бесплатный разбор: за 30 минут посмотрю, по какой норме оно выставлено, какой у вас срок и что стоит приложить к ответу, а что нет. Подготовка ответов на требования — часть направления налоговые риски и защита бизнеса.

    Частые вопросы

    Требование пришло по почте, а мы получили письмо через две недели. Срок уже прошёл?

    Скорее всего, да, по формальному расчёту. Требование считается полученным на шестой рабочий день с даты направления, фактическая дата значения не имеет (п. 4 ст. 31 НК РФ). Правило работает и когда письмо не получено из-за отсутствия по адресу регистрации. Шаг: подать пояснения немедленно — до завершения проверки и составления акта инспекция обязана их рассмотреть (п. 5 ст. 88 НК РФ).

    Можно ли попросить отсрочку по пояснениям?

    Продление срока на представление пояснений не предусмотрено. Поэтому планируйте ответ от последнего дня срока назад: кто готовит, кто проверяет, кто отправляет. Если материал объёмный, лучше подать ответ по существу вовремя и указать, что дополнительные документы будут представлены следом.

    Обязаны ли мы прикладывать документы к пояснениям?

    Нет. Это право, а не обязанность (п. 4 ст. 88 НК РФ): вы вправе дополнительно представить выписки из регистров налогового и (или) бухгалтерского учёта и иные документы. Другое дело, если требование выставлено по ст. 93 или ст. 93.1 НК РФ — там речь уже об истребовании документов, со сроками 10 рабочих дней по ст. 93 и 5 рабочих дней по ст. 93.1 в ходе проверки; вне проверок по ст. 93.1 — 10 рабочих дней на документы и 5 на информацию.

    Нам «прилетела встречка» по контрагенту, которого мы толком не помним. Что делать?

    Истребование по ст. 93.1 НК РФ касается документов и информации о другом лице и возможно даже вне рамок проверок — при обоснованной необходимости получить информацию по конкретной сделке. Срок — 5 рабочих дней в ходе проверки; вне проверок — 10 рабочих дней на документы и 5 на информацию. Шаг: поднять регистры по этому контрагенту, ответить по каждому пункту требования отдельно и прямо указать, если какого-то документа у вас нет.

    Мы подали уточнёнку. Пояснения всё равно нужны?

    Дополнительно представлять пояснения не обязательно. Но инспекция вправе их запросить — в частности, когда в уточнённой декларации уменьшен налог (п. 3 ст. 88 НК РФ). Практический шаг: сразу приложить к уточнёнке короткое сопроводительное пояснение о причине изменения показателей.

    Какой штраф за непредставление пояснений?

    Здесь материалы налоговой службы расходятся: публикация от 10.07.2024 называет штраф по ст. 129.1 НК РФ, в том числе повышенный при повторном нарушении в течение года; публикация от 17.03.2014 указывает, что такой нормы НК РФ не содержит. Первичен текст кодекса — сверяйте действующую редакцию ст. 129.1 НК РФ. Но важнее другое: молчание не останавливает проверку: она идёт без вашей версии, и если выявит нарушение, инспекция составит акт по ст. 100 НК РФ, а за ним возможны доначисления.

    Источники

    Позиция эксперта

    Скажу, как я это вижу. Получить требование от ФНС — момент, который выбивает из колеи любого предпринимателя, и первое желание — ответить как можно быстрее. Именно здесь чаще всего совершают ошибки: кто-то отправляет документы без анализа, кто-то в панике начинает переписывать договоры, кто-то звонит бухгалтеру с вопросом «что теперь делать?». На деле то, что вы сделаете сразу после получения требования, часто определяет, как будет развиваться вся проверка. Разобраться нужно вот в чём: что именно интересует инспекцию, какие документы действительно нужно предоставить, какие пояснения могут повлиять на позицию налогового органа и где уже сейчас есть потенциальные риски. Иногда одна неосторожная формулировка стоит дороже, чем сама проверка. И универсального ответа на частый вопрос, предоставлять ли документы по требованию, нет.

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНС

    Ваш случай разберём лично

    Тридцать минут с Юлией Ларионовой, бесплатно и до договора. Опишите ситуацию здесь или позвоните: +7 (499) 390-04-14

    Загружаем форму

    Секунду. Если ждать не хочется, напишите или позвоните нам напрямую — ответим в рабочие дни в течение 24 часов.

    Политика конфиденциальности

    Юлия Ларионова. Налоговый стратег, бывший сотрудник ФНС. Основатель и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»: бухгалтерское сопровождение и защита бизнеса от налоговых рисков. Подробнее об эксперте