Налоги1 октября 2026 г.14 мин чтения

    Карго против белого импорта в 2026: где теряется вычет НДС и почему машину могут не пустить через границу

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНСоснователь и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»

    Коротко

    Вычет ввозного НДС возможен только по налогу, уплаченному при ввозе, после принятия товара на учёт и при использовании в облагаемых операциях; заявить его можно в пределах 3 лет и частями. С 01.06.2026 при ввозе из ЕАЭС автотранспортом нужны ДОПП, обеспечительный платёж и QR-код.

    • 01.06.2026

      запуск СПОТ при ввозе из ЕАЭС автотранспортом

      ФНС России, разъяснение о новом порядке

    • 2 дня

      срок подачи ДОПП до ввоза товаров

      ФНС России, СПОТ: что нужно знать импортеру

    • 3 года

      срок заявления вычета ввозного НДС

      п. 1.1 ст. 172 НК РФ

    Разница между «карго» и белым ввозом — не в цене логистики. Она в том, что во втором случае у вас есть уплаченный при ввозе НДС и документы на него, а в первом — нет ни того, ни другого. Дальше это превращается в арифметику себестоимости: налог, который нельзя поставить к вычету, остаётся вашими деньгами навсегда. А с 1 июня 2026 года к этому добавился ещё один слой — при ввозе из стран ЕАЭС автомобильным транспортом машину без QR-кода просто не пустят.

    Сразу оговорю ограничение. Все разъяснения ФНС, на которые я ссылаюсь ниже, помечены на сайте службы как архивные публикации, которые могут содержать устаревшую информацию. Ставки налога и порядок определения налоговой базы в них не названы вовсе. Поэтому цифры ставок вы подставляете свои, сверяя их с действующей редакцией НК РФ, а я разбираю механику: сроки, условия, документы.

    Что такое «карго» с точки зрения налоговых документов

    Начну с неприятного. В разъяснениях ФНС, которые я использую в этом разборе, понятия «карго» нет. Ни определения, ни правового статуса, ни отличий от декларируемого ввоза.

    Это не случайность. «Карго» — термин рынка перевозок, а не налогового права. Для налоговой картины важно другое: какие документы о ввозе и об уплате налога вы можете предъявить.

    И вот здесь появляется вся разница в себестоимости. Вычет ввозного НДС основан на п. 2 ст. 171 и п. 1 ст. 172 НК РФ и применяется к налогу, уплаченному при ввозе в определённых таможенных процедурах: выпуск для внутреннего потребления, переработка вне таможенной территории, временный ввоз. Если налог при ввозе вами не уплачивался и это не подтверждено, вычитать нечего.

    То есть спор «карго дешевле или дороже» решается не тарифом за килограмм. Он решается тем, остаётся ли у вас право уменьшить исходящий НДС.

    Из чего складывается расчёт себестоимости: рамка без цифр

    Порядок формирования фактической себестоимости импортного товара в бухучёте — состав затрат, курсовые разницы, транспортные расходы — в разъяснениях ФНС по этой теме не описан. Поэтому я дам рамку, а суммы вы подставите из своих документов.

    Считать честно — значит собрать в одну таблицу четыре группы:

    • контрактная стоимость товара у поставщика;
    • логистика до вашего склада и сопутствующие услуги;
    • таможенные и налоговые платежи при ввозе;
    • деньги, отвлечённые из оборота до момента, когда налог вернётся или зачтётся.

    Четвёртая группа — та, про которую забывают. Её мы разберём отдельно, когда дойдём до обеспечительного платежа.

    Ключевой вопрос расчёта звучит так: попадает ввозной НДС в стоимость товара или уходит в вычет. Если вы на общей системе и продаёте товар в облагаемых НДС операциях, налог при соблюдении условий идёт в вычет и в цену полки не закладывается. Если права на вычет нет, налог становится частью ваших затрат — но порядок учёта ввозного НДС компаниями без права на вычет в разъяснениях ФНС по этой теме не рассматривается, поэтому проверяйте его отдельно по действующим нормам.

    Сравнивать «карго» и белый ввоз имеет смысл только после того, как вы посчитали оба варианта по одной и той же рамке. Не по ощущению «там дешевле».

    Ключевые факты и первоисточники

    Параметр Значение Первоисточник
    Запуск СПОТ при ввозе из ЕАЭС автотранспортом с 01.06.2026 ФНС России, «С 01.06.2026 действует новый порядок ввоза товаров из стран ЕАЭС»
    Обязательные элементы нового порядка ДОПП, обеспечительный платёж, QR-код ФНС России, там же
    Срок подачи ДОПП не позже чем за 2 календарных дня до ввоза ФНС России, там же
    Страны ЕАЭС в разъяснении Беларусь, Армения, Казахстан, Киргизия — 4 государства ФНС России, «СПОТ: что нужно знать импортеру при ввозе товаров из стран ЕАЭС»
    Обеспечительный платёж безналичный, в рублях, не менее суммы косвенных налогов ФНС России, «С 01.06.2026 действует новый порядок ввоза…»
    Возврат переплаты разница возвращается на ЕНС после камеральной проверки ФНС России, «СПОТ: что нужно знать импортеру…»
    Обеспечительный платёж при ввозе из Республики Беларусь применяется с 01.11.2026 ФНС России, «СПОТ: что нужно знать импортеру…»
    Оператор системы / контролирующий орган ФНС России / ФТС России ФНС России, «С 01.06.2026 действует новый порядок ввоза…»
    Новая форма декларации по косвенным налогам в силу с 30.07.2026, применяется с отчётности за июль 2026 года ФНС России, «Изменился порядок ввоза товаров из ЕАЭС»
    Срок заявления вычета ввозного НДС в пределах 3 лет после принятия товаров на учёт (п. 1.1 ст. 172 НК РФ) ФНС России, «О принятии НДС к вычету частями при ввозе импортного товара»
    Частичное и полное принятие вычета по НДС к учёту допускается частями, кроме основных средств и оборудования к установке ФНС России, там же
    Уплата НДС посредником до 20-го числа месяца, следующего за месяцем принятия товаров на учёт (п. 4 ст. 151 НК РФ) ФНС России, «Введён новый порядок обложения НДС при импорте товаров»
    Переход обязанности по уплате НДС к посреднику ч. 9 ст. 6 Федерального закона № 539-ФЗ ФНС России, там же

    СПОТ с 1 июня 2026 года: что это и кого касается

    СПОТ — Национальная система подтверждения ожидания товаров. Оператором выступает ФНС России, контроль на границе осуществляет ФТС России.

    С 01.06.2026 система работает при ввозе товаров из стран ЕАЭС автомобильным транспортом. ЕАЭС — Евразийский экономический союз; в разъяснении ФНС названы четыре государства: Беларусь, Армения, Казахстан, Киргизия.

    Механика простая в описании и неудобная в исполнении. До ввоза вы подаёте документ о предстоящей поставке — ДОПП. Вносите обеспечительный платёж. Получаете QR-код и передаёте его перевозчику.

    Без QR-кода автомобиль с товаром на территорию РФ не допускается. Это прямое последствие, названное ФНС, а не моя интерпретация.

    Заявителями выступают импортёры или посредники, которые представляют декларации по косвенным налогам. Косвенные налоги здесь — это НДС и акцизы при ввозе из ЕАЭС.

    Важная деталь, которую часто упускают: ДОПП подаётся по всем фактам ввоза из ЕАЭС вне зависимости от цели использования товара. Реализация, собственная хозяйственная деятельность, переработка, презентации — всё это охватывается.

    На вебинаре ФНС в Тамбовской области 20.05.2026 назывались исключения: нефть, денежные средства, товары, ввозимые физическими лицами, включая самозанятых. Оговорюсь честно: это пересказ выступления спикера, а не текст нормы, и полного нормативного перечня исключений в разъяснениях нет. Если вы рассчитываете попасть в исключение — проверяйте это по норме, а не по пересказу.

    Планы расширения тоже озвучены: авиационный, железнодорожный и морской транспорт.

    Небольшое расхождение в самих публикациях ФНС: в одном региональном тексте система названа «Национальная система подтверждения соответствия товаров». В трёх других — «подтверждения ожидания товаров». Ориентируйтесь на второе наименование.

    Порядок действий при ввозе из ЕАЭС автотранспортом

    Вот последовательность целиком, так, как она описана ФНС.
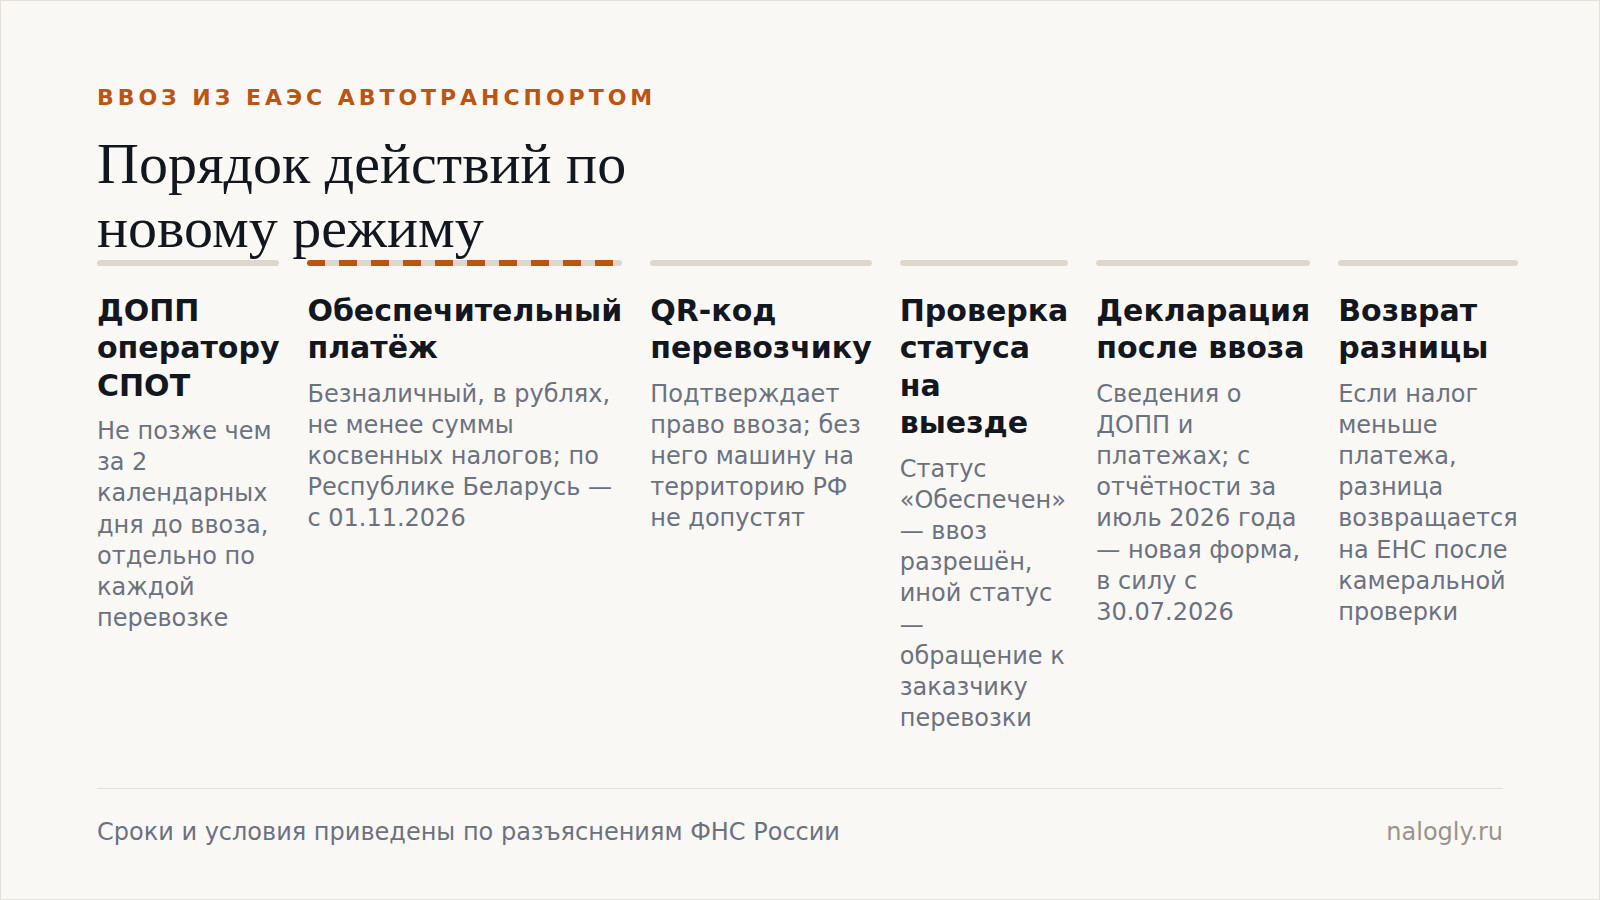
    Последовательность действий импортёра при ввозе из ЕАЭС автотранспортом от подачи ДОПП до возврата разницы на ЕНС

    1. Не позже чем за 2 календарных дня до ввоза сформировать и направить ДОПП оператору СПОТ — через сервис заявителя либо по телекоммуникационным каналам связи.
    2. Внести безналичный обеспечительный платёж в рублях, не менее суммы косвенных налогов. При ввозе из Республики Беларусь это требование применяется с 01.11.2026.
    3. Получить QR-код, подтверждающий право ввоза товара и поставку.
    4. Передать QR-код перевозчику для предъявления при пересечении границы РФ.
    5. Перевозчику до начала транспортировки рекомендовано удостовериться в наличии QR-кода, сверить сведения ДОПП с товаросопроводительными документами и проверить статус ДОПП сканированием кода. Статус «Обеспечен» — ввоз разрешён. Иной статус — обращаться к заказчику транспортной услуги.
    6. После ввоза представить налоговую декларацию, отразив сведения о ДОПП и произведённых платежах.
    7. Если исчисленный налог оказался ниже обеспечительного платежа, разница возвращается на ЕНС после камеральной налоговой проверки. ЕНС — единый налоговый счёт.
    8. С отчётности за июль 2026 года применять новые форму, формат и порядок представления декларации по косвенным налогам, вступающие в силу с 30.07.2026.

    Обратите внимание на пункт 5. Формально это зона перевозчика, фактически — ваша проблема, потому что товар ваш. Я советую прописывать проверку статуса ДОПП в договоре с перевозчиком отдельным пунктом, до первой поставки, а не после первого срыва.

    Что входит в ДОПП

    Состав сведений такой:

    • данные отражаются отдельно по каждой перевозке транспортным средством;
    • информация об участниках сделки и основаниях поставки;
    • сведения о ввозимых товарах и разрешительных документах на них;
    • сведения о транспортном средстве и предполагаемой дате ввоза;
    • сумма обеспечительного платежа и основания освобождения от его уплаты, если они есть.

    Отдельно по каждой перевозке — значит, при разделении партии на несколько машин документов будет столько же, сколько машин. Это влияет на срок: два календарных дня считаются до ввоза, а не до момента, когда вы «в целом собрались везти».
    Узнали свою ситуацию? Разберём её бесплатно, тридцать минут до договора: записаться на бесплатный разбор · с этим мы помогаем: ВЭД с Китаем под ключ

    Обеспечительный платёж: где уходят оборотные средства

    Это самый недооценённый пункт в расчёте себестоимости. Платёж вносится авансом, безналично, в рублях, в сумме не менее суммы косвенных налогов.

    Дальше два варианта. Если исчисленный налог совпал с платежом — вопрос закрыт. Если налог оказался меньше — разница возвращается на ЕНС, но только после камеральной налоговой проверки.

    Камеральная проверка — проверка поданной декларации, которую инспекция проводит без выезда к вам. То есть между внесением платежа и возвратом излишка проходит время. Ваши деньги в этот период работают не в вашем обороте.

    Назвала риск — даю шаг. Считайте кассовый разрыв заранее: на этапе планирования поставки внесите в расчёт строку «обеспечительный платёж» с датой внесения и ориентировочной датой возврата разницы после камеральной проверки. И старайтесь, чтобы платёж был максимально близок к реальной сумме налога — тогда возвращать будет почти нечего.

    По ввозу из Республики Беларусь у вас есть запас времени: требование об уплате обеспечительного платежа применяется с 01.11.2026. Это не повод не готовиться, это повод подготовиться без спешки.

    Кто освобождён от обеспечительного платежа

    ФНС называет следующие категории:

    • крупнейшие налогоплательщики;
    • участники налогового мониторинга (налоговый мониторинг — форма контроля, при которой инспекция получает доступ к учёту компании в обмен на отказ от обычных проверок);
    • бизнес, включённый в реестр уполномоченных экономических операторов;
    • налогоплательщики, ввозящие товары, не облагаемые косвенным налогом;
    • участники свободной экономической зоны при ввозе товаров на территорию СЭЗ;
    • лица, ввозящие товары, являющиеся предметом лизинга либо давальческим сырьём, при условии последующего вывоза результатов переработки на территорию стран ЕАЭС. Давальческое сырьё — материалы, которые передаются переработчику без перехода права собственности.

    И главное: освобождение от платежа не освобождает от обязанности представить ДОПП. Документ подают все.

    Вычет ввозного НДС: условия, срок, частичное и полное принятие к вычету

    Теперь то, ради чего весь белый ввоз и затевается.

    Условие вычета одно, но составное: товары приняты на учёт и используются для операций, облагаемых НДС. Основание — п. 2 ст. 171 и п. 1 ст. 172 НК РФ.

    Срок заявления — в пределах 3 лет после принятия ввезённых товаров на учёт, п. 1.1 ст. 172 НК РФ. Это не «три года с любой даты», а три года от принятия на учёт, то есть с даты оформления документа, которым товар принят на учёт. Пропустили — вычет утрачен.

    Частичное и полное принятие вычета по НДС к учёту разрешено. ФНС прямо указала, что принятие налога к вычету частями в разных налоговых периодах в течение трёх лет нормам Кодекса не противоречит. Разъяснение опубликовано 18.09.2019 и на сайте службы помечено как архивное — сверяйте с действующей редакцией НК РФ.

    Исключение важное. По основным средствам и оборудованию к установке принимать вычет частями нельзя: вычет производится в полном объёме после принятия на учёт. Основание — п. 1 ст. 172, п. 2 и 4 ст. 171 НК РФ.

    Практический вывод для расчёта. Возможность принимать вычет частично — это инструмент управления суммой налога к уплате по периодам. Но он же источник ошибки: если оборудование учтено как основное средство, а вычет по нему разнесли на два квартала, вы получите спор на пустом месте.

    Шаг здесь простой: заведите в учётной политике или в рабочем регламенте разделение позиций импорта на две группы — товары для перепродажи и основные средства с оборудованием к установке. И проверяйте эту разметку до подачи декларации, а не после требования из инспекции.

    Поставки через посредника: кто платит НДС

    Ситуация встречается чаще, чем кажется. Между продавцом из государства — члена ЕАЭС и посредником заключён договор, по которому посредник действует в интересах продавца.

    В этом случае обязанность по уплате НДС переходит к посреднику. Основание — ч. 9 ст. 6 Федерального закона № 539-ФЗ.

    Срок перечисления налога посредником — до 20-го числа месяца, следующего за месяцем принятия товаров на учёт, п. 4 ст. 151 НК РФ.

    Отдельный сюжет — продажи иностранными продавцами российским физлицам через маркетплейсы. Федеральным законом № 100-ФЗ от 29 мая 2024 года установлено, что такие продавцы самостоятельно исчисляют и уплачивают НДС и обязаны встать на учёт в РФ. Разъяснение ФНС по этим двум нормам опубликовано 03.01.2025 и тоже помечено как архивное.

    Для вас как покупателя или заказчика вывод один: до подписания договора нужно понимать, кто в цепочке налогоплательщик. От этого зависит, чей платёж и чья декларация закрывают ввоз.

    Что проверить до первой поставки в новом порядке

    Короткий рабочий список, который я использую при разборе поставок:

    • определить, подпадает ли маршрут под СПОТ: ввоз из ЕАЭС автомобильным транспортом с 01.06.2026;
    • назначить ответственного за ДОПП и проверить, что он успевает за 2 календарных дня до ввоза;
    • посчитать сумму обеспечительного платежа и проверить основания освобождения, если они у вас есть;
    • зафиксировать в договоре с перевозчиком обязанность проверить статус ДОПП и предъявить QR-код;
    • сверить план поставок с датой 30.07.2026 и переходом на новую форму декларации по косвенным налогам с отчётности за июль 2026 года;
    • проверить, кто уплачивает НДС при участии посредника, и держать в виду срок до 20-го числа;
    • разметить номенклатуру: где товар, а где основное средство или оборудование к установке;
    • поставить контроль трёхлетнего срока по каждой партии от даты принятия на учёт.

    Это не вся подготовка, но без этих восьми пунктов считать себестоимость бессмысленно: она поедет от первой же задержки на границе.

    Частые вопросы

    Нужен ли ДОПП, если товар ввожу не на продажу, а для себя?

    Да. ФНС указывает, что ДОПП подаётся по всем фактам ввоза товаров из стран ЕАЭС вне зависимости от цели использования: реализация, хозяйственная деятельность, переработка, презентации и другое.

    Мы освобождены от обеспечительного платежа. Можно не подавать ДОПП?

    Нельзя. Категории, освобождённые от уплаты обеспечительного платежа, — крупнейшие налогоплательщики, участники налогового мониторинга, уполномоченные экономические операторы и другие — от обязанности представлять ДОПП не освобождаются.

    Что будет, если у водителя нет QR-кода?

    Автомобиль с товаром не будет допущен на территорию РФ. Ввоз разрешён при статусе ДОПП «Обеспечен»; при ином статусе перевозчику следует обращаться к заказчику транспортной услуги, а вам — обеспечить корректный ДОПП и QR-код до выезда машины.

    Можно ли принять ввозной НДС к вычету частями?

    Да, по ввезённым товарам принятие налога к вычету частями в разных налоговых периодах в течение трёх лет, по разъяснению ФНС, нормам Кодекса не противоречит. Исключение — основные средства и оборудование к установке: по ним вычет производится в полном объёме после принятия на учёт.

    Когда вернут излишек обеспечительного платежа?

    Если исчисленный налог оказался ниже внесённого обеспечительного платежа, разница возвращается на единый налоговый счёт после камеральной налоговой проверки. Планируйте оборотные средства с учётом этого интервала.

    Кто платит НДС, если поставка идёт через посредника?

    Если договор заключён между продавцом из государства — члена ЕАЭС и посредником, действующим в интересах продавца, обязанность по уплате НДС переходит к посреднику (ч. 9 ст. 6 Федерального закона № 539-ФЗ). Налог перечисляется до 20-го числа месяца, следующего за месяцем принятия товаров на учёт.

    Источники

    Позиция эксперта

    Скажу, как я это вижу.

    За годы работы с контрактами ВЭД я слишком часто видела одну и ту же картину: предприниматель везёт товар из Китая через карго, бизнес растёт, а потом — звонок из налоговой, или таможня задерживает груз, или поставщик исчезает с деньгами.

    Сгорают обычно не на конкуренции, не на рекламе и не на алгоритмах маркетплейса. Сгорают на первой же поставке: процент брака съедает всю маржу, или товар вообще не похож на образцы, или груз застревает на таможне, потому что документы оформлены не так, а вы даже не знали, какие бумаги нужны.

    Поэтому мой совет — вести сделку в белую: договоры, логистика, таможня и дальше защита вашей позиции перед ФНС в России.

    И не выходите на маркетплейс, если рядом нет человека, который уже работал с Китаем, — у которого есть проверенный поставщик, свой склад на месте и понимание всей цепочки от и до.

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНС

    Ваш случай разберём лично

    Тридцать минут с Юлией Ларионовой, бесплатно и до договора. Опишите ситуацию здесь или позвоните: +7 (499) 390-04-14

    Загружаем форму

    Секунду. Если ждать не хочется, напишите или позвоните нам напрямую — ответим в рабочие дни в течение 24 часов.

    Политика конфиденциальности

    Юлия Ларионова. Налоговый стратег, бывший сотрудник ФНС. Основатель и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»: бухгалтерское сопровождение и защита бизнеса от налоговых рисков. Подробнее об эксперте