Налоги29 сентября 2026 г.15 мин чтения

    Платёж в Китай завис: что делать в первые дни и чем это грозит по валютному контролю

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНСоснователь и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»

    Коротко

    Сначала зафиксируйте факт письменно: платёжное поручение, выписку, переписку с банком и поставщиком. Затем проверьте контракт — поставлен ли он на учёт и указаны ли в нём конкретные сроки исполнения. Регламента «первых часов» в документах ФНС нет, но ответственность по ст. 15.25 КоАП РФ наступает за срыв сроков, а не за сам факт застрявшего платежа.

    • 3 млн ₽

      порог постановки импортного контракта на учёт в банке

      Инструкция Банка России № 181-И

    • 10 млн ₽

      порог для экспортного контракта

      Инструкция Банка России № 181-И

    • 1 месяц

      срок уведомления ФНС о зарубежном счёте

      ч. 2 ст. 12 Закона № 173-ФЗ

    Деньги списаны со счёта. Поставщик пишет, что ничего не видит. Банк отвечает: «платёж в пути, ожидайте». Проходит день, второй, и вопрос из финансового превращается в юридический: а что теперь с валютным контролем, сроками по контракту и ответственностью директора.

    Я семь лет смотрела на такие истории со стороны налогового органа, теперь смотрю со стороны бизнеса. И скажу сразу главное: сам по себе застрявший перевод — это не правонарушение. Нарушением он становится позже. Тогда, когда из-за него сорваны сроки, зафиксированные в контракте, а вы ничего не сделали и ничего не задокументировали.

    Поэтому первые дни — это не про то, чтобы «выбить» деньги. Это про то, чтобы собрать доказательства.

    Что происходит с точки зрения валютного контроля

    Важно развести две вещи, которые в голове обычно слиплись в одну.

    Первая — техническая судьба перевода. Где деньги, у кого они лежат, вернутся ли они на ваш счёт. Это отношения с банком и с цепочкой банков-корреспондентов.

    Вторая — ваши обязанности как резидента. Резидент в терминах валютного законодательства — это в том числе российская компания. Эти обязанности не исчезают из-за того, что перевод застрял.

    Основная из них сформулирована в ст. 19 и ч. 4 ст. 24 Федерального закона от 10.12.2003 № 173-ФЗ: вы должны обеспечить либо поступление оплаты, либо возврат аванса за непоставленный товар, неоказанные работы и услуги. Об этом прямо напоминает УФНС в публикации от 26.09.2025 о постановке контракта на учёт.

    То есть закон смотрит на результат. Товар не приехал, деньги не вернулись — вопрос будет к вам, а не к банку-посреднику.

    И вторая сторона той же медали. По разъяснению ФНС, если возможности соблюсти требования валютного законодательства не было, а резидент принял все зависящие от него меры, состава административного правонарушения нет. Налоговая служба ссылается на Определение Конституционного Суда РФ от 2 апреля 2009 года № 486-О-О, на ст. 1.5 и ч. 2 ст. 2.1 КоАП РФ и на п. 2 ч. 1 ст. 24.5 КоАП РФ.

    Ключевые слова здесь — «принял все зависящие меры». Их придётся доказывать. Бумагами.

    Шаг первый: зафиксировать факт письменно

    Пока вы звоните менеджеру банка и пишете поставщику в мессенджер, доказательств не появляется. Появляется ощущение бурной деятельности.
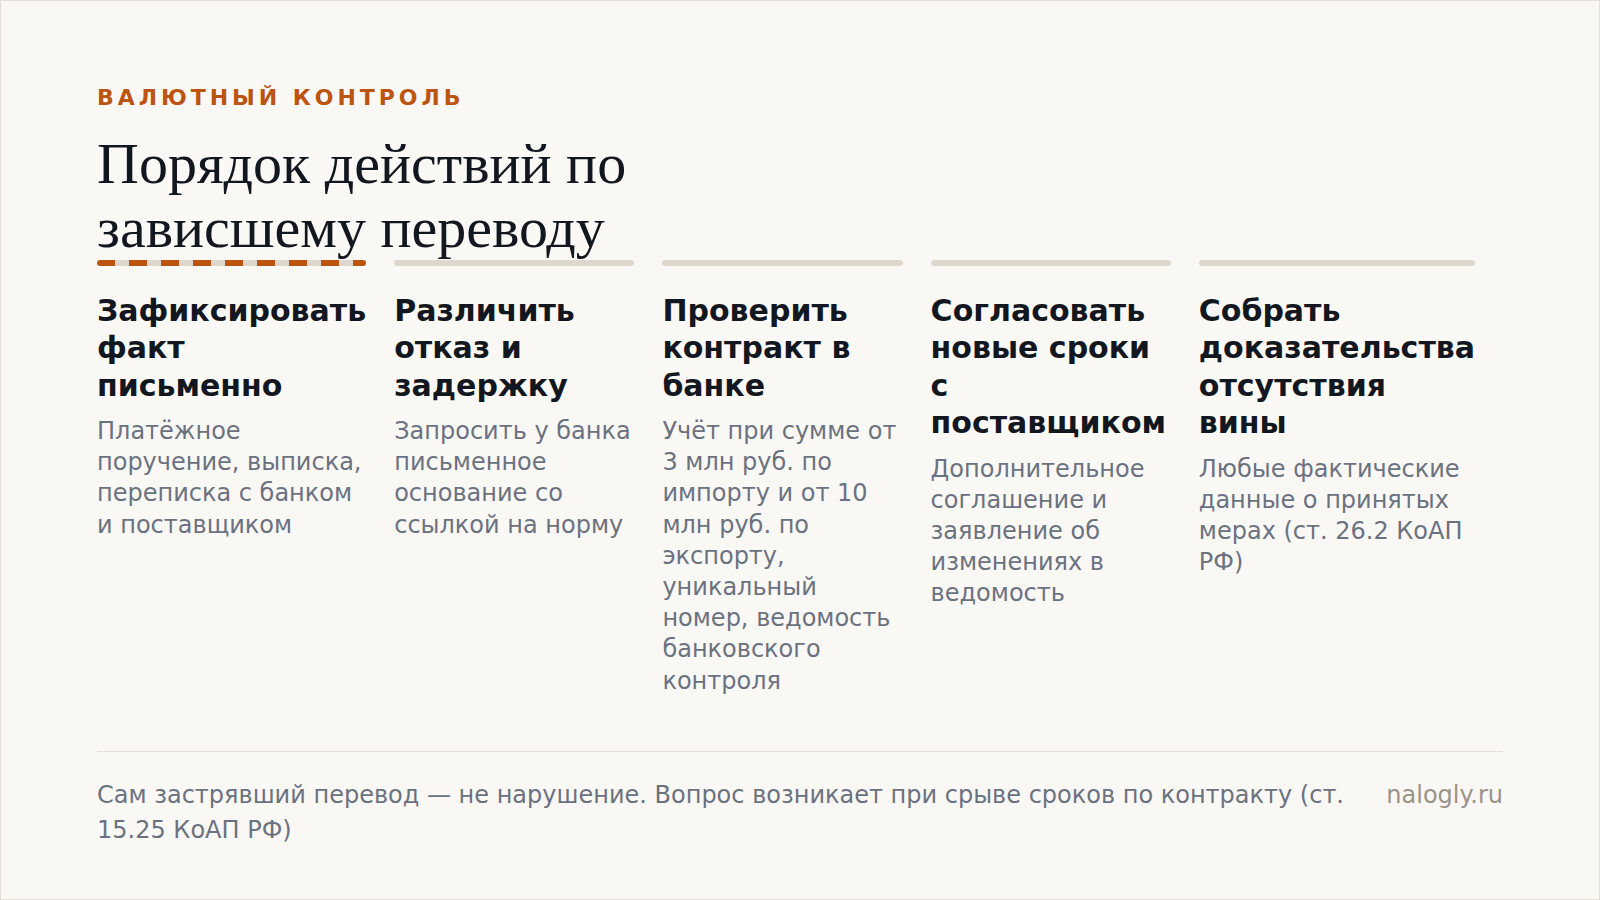
    Последовательность из пяти действий при зависшем платеже: от фиксации факта до сбора доказательств отсутствия вины

    Что стоит собрать в отдельную папку сразу:

    • платёжное поручение и выписку по счёту, где видно списание;
    • переписку с банком по официальному каналу — интернет-банк, электронная почта, бумажное письмо с отметкой о приёме;
    • ответ банка о статусе перевода, желательно письменный;
    • переписку с поставщиком, где он подтверждает, что средства не зачислены;
    • внутренние документы: служебная записка, решение о повторном платеже или о возврате.

    Дальше — важная оговорка, которую я обязана сделать честно. Регламента действий на первые часы и сроков ответа банка на запрос клиента о судьбе перевода в открытых материалах ФНС нет. Ни последовательности шагов, ни контрольных точек. Есть только обязанности и сроки, которые я разбираю ниже.

    Поэтому срок ответа на ваш запрос смотрите в договоре банковского счёта и в правилах обслуживания вашего банка. Это единственный корректный источник по этому вопросу.

    Шаг второй: понять, отказ это или задержка

    Задержка и отказ — разные истории с разными последствиями.

    Если банк отказал в проведении валютной операции, у него есть законное основание, и оно перечислено в абз. 4 ч. 5 ст. 23 Закона № 173-ФЗ. Отказ возможен, когда операция нарушает ст. 9, 12, 14 Закона № 173-ФЗ либо иные акты валютного законодательства. А также когда представленные документы не соответствуют требованиям Закона № 173-ФЗ.

    Что делать: запросить у банка основание отказа в письменном виде. Не «нам не понравилось назначение платежа» на словах, а ссылка на норму.

    Зачем это нужно. Во-первых, вы поймёте, что чинить: документы или саму операцию. Во-вторых, письменный отказ банка — это как раз то фактическое данное, о котором говорит ст. 26.2 КоАП РФ. Оно пригодится, если позже придётся объяснять, почему обязательство не исполнено в срок.

    Если же речь не об отказе, а о зависании где-то по пути, фиксируйте каждый свой запрос. Дата, канал, суть, ответ. Скучно. Работает.

    Шаг третий: проверить, что с контрактом в банке

    Пока перевод висит, самое время перечитать собственный контракт. По моему опыту, ровно здесь чаще всего и находится реальная проблема.

    Поставлен ли контракт на учёт

    Контракт с иностранным поставщиком подлежит постановке на учёт в банке, если сумма обязательств составляет от 3 млн руб. по импорту и от 10 млн руб. по экспорту. Для импортных контрактов и кредитных договоров порог считается в рублёвом эквиваленте по курсу Банка России на дату заключения или последнего изменения договора.

    Порядок установлен Инструкцией Банка России от 16.08.2017 № 181-И.

    После постановки на учёт банк присваивает контракту уникальный номер и формирует в электронном виде ведомость банковского контроля. Ведомость банковского контроля — это электронное досье сделки: там отражаются платежи, поставки и сроки по вашему контракту. Именно из неё контролирующий орган видит, что аванс ушёл, а товар не пришёл.

    Ответственность за нарушение срока постановки контракта на учёт, за несвоевременное исполнение или неисполнение этой обязанности предусмотрена ст. 15.25 КоАП РФ.

    Шаг простой: проверьте, есть ли у контракта уникальный номер, и совпадают ли данные в ведомости с фактическими реквизитами сделки.

    Есть ли в контракте конкретные сроки

    Во внешнеторговом контракте должны быть указаны конкретные сроки исполнения обязательств сторонами. Это требование ч. 1.1 ст. 19 Закона № 173-ФЗ в редакции Федерального закона от 14.11.2017 № 325-ФЗ, вступившего в силу с 14.05.2018.

    Формулировки в духе «поставка в разумный срок» здесь не работают. От этих сроков считается всё остальное: и момент, когда обязательство считается неисполненным, и момент, когда у контролирующего органа появляется вопрос.

    Открываете контракт и смотрите: какая дата поставки, какая дата возврата аванса при непоставке. Если зависший платёж эти даты ломает — переходите к следующему шагу.

    Изменения в сделке нужно донести до банка

    Договорились с поставщиком о новом сроке поставки? Изменили условия расчётов? Сменились сведения о вашей компании?

    Тогда в банк направляется заявление о внесении изменений в ведомость банковского контроля — это глава 7 Инструкции № 181-И. Конкретный срок подачи такого заявления в разъяснении ФНС не приведён, уточняйте его по тексту Инструкции и у своего банка.

    По запросу банка вы также представляете документы и информацию для проверки валютных операций по контракту — глава 2 Инструкции № 181-И. А после исполнения контракта — документы, подтверждающие исполнение, и соответствующие справки, это глава 8 той же Инструкции.

    Шаг четвёртый: договориться с поставщиком и оформить это бумагой

    Дальше начинается переговорная часть. И она же — доказательственная.

    Что имеет смысл зафиксировать письменно:

    • подтверждение поставщика, что средства к нему не поступили;
    • согласованное решение: ждём, повторяем платёж, возвращаем аванс;
    • новый срок поставки или новый срок возврата аванса;
    • дополнительное соглашение к контракту, если сроки сдвигаются.

    Дополнительное соглашение — это не формальность. Оно меняет ту самую дату, от которой считается исполнение обязательства по ст. 19 Закона № 173-ФЗ. А значит, меняет и картину в ведомости банковского контроля.

    И сразу уточню: сроки отзыва или возврата перевода банком в материалах ФНС не описаны. Это вопрос к вашему банку и к правилам платёжной цепочки, а не к валютному законодательству.

    Шаг пятый: собрать доказательства отсутствия вины

    Это тот блок, который бизнес обычно вспоминает последним. А надо бы первым.

    ФНС описывает логику так. Резидент вправе представить любые доказательства отсутствия вины, в том числе того, что возможности соблюсти требования не было и что меры принимались, — ч. 1 ст. 25.1 КоАП РФ. Доказательствами по делу являются любые фактические данные, на основании которых устанавливаются событие правонарушения, виновность лица и иные обстоятельства, — ст. 26.2 КоАП РФ. Вопрос о наличии вины решается налоговым органом в каждом конкретном случае отдельно с учётом всех обстоятельств дела — ст. 26.11 КоАП РФ.

    Отсутствие вины означает отсутствие состава правонарушения, а это обстоятельство, исключающее производство по делу, — п. 2 ч. 1 ст. 24.5 КоАП РФ.

    Отдельно ФНС отмечает: признаком отсутствия возможности соблюсти требования может быть применение ограничительных мер экстерриториального характера со стороны иностранных государств.

    Закрытого перечня подходящих документов нет — служба говорит именно о любых фактических данных. Поэтому собирайте всё, что показывает хронологию ваших действий: запросы в банк, ответы банка, переписку с поставщиком, дополнительные соглашения, внутренние решения.

    Замечу неприятную деталь. Обстоятельства изучаются по всем установленным требованиям сразу: как исполнялись внешнеторговые контракты, как проводились валютные операции, как сдавались отчёты о движении средств по зарубежным счетам. Один зависший платёж легко вытягивает за собой проверку всего блока.

    Что с репатриацией: две публикации ФНС, которые нужно читать вместе

    Здесь придётся быть предельно аккуратной, потому что источники говорят разное.

    Публикация УФНС от 26.09.2025 напоминает об обязанности обеспечить поступление оплаты либо возврат аванса по ст. 19 и ч. 4 ст. 24 Закона № 173-ФЗ.

    Публикация УФНС от 17.05.2023 сообщает другое: Указом Президента РФ от 08.08.2022 № 529 юридическим лицам и индивидуальным предпринимателям разрешено не репатриировать валютную выручку на счета в российских банках и проводить валютные операции без участия российских банков. Репатриация — это как раз обязанность вернуть валютную выручку или аванс в российский уполномоченный банк.

    Там же: Постановлением Правительства РФ от 26.12.2022 № 2433 резидентам — участникам внешнеторговой деятельности разрешено получать в наличной форме валютную выручку, возвраты авансовых платежей по внешнеторговым контрактам и платежи по договорам займа.

    Обе публикации помечены на сайте ФНС как архивные. Первичны здесь не пересказы территориальных управлений, а сами нормы: Закон № 173-ФЗ, Указ № 529, Постановление № 2433.

    Практический вывод простой. Не стройте позицию по зависшему авансу на пересказе новости трёхлетней давности. Перед тем как опираться на временный порядок, проверьте действующую редакцию нормы на дату вашей операции. И письменно уточните позицию своего банка — операцию проводит он.
    Узнали свою ситуацию? Разберём её бесплатно, тридцать минут до договора: записаться на бесплатный разбор · с этим мы помогаем: ВЭД с Китаем под ключ

    Чем рискует директор лично

    Про это спрашивают чаще всего, поэтому отвечу отдельно и без нагнетания.

    Руководители и работники организации, выполняющие организационно-распорядительные или административно-хозяйственные функции, отвечают за нарушения по ст. 15.25 КоАП РФ как должностные лица — ст. 2.4 КоАП РФ в редакции Закона от 14.11.2017 № 325-ФЗ.

    Для должностных лиц введены фиксированные штрафы в санкции частей 1, 4, 4¹ и 5 ст. 15.25 КоАП РФ. Конкретные суммы в разъяснении ФНС не приведены — смотрите действующую редакцию статьи.

    За повторное нарушение должностным лицом по ч. 1, 4, 4¹, 5 ст. 15.25 КоАП РФ предусмотрена дисквалификация от шести месяцев до трёх лет — ч. 5¹ ст. 15.25 КоАП РФ.

    Штраф за нарушение срока зачисления средств на счета в уполномоченных банках исчисляется кратно размеру ключевой ставки Банка России, а не ставки рефинансирования.

    Кроме административной, за нарушения валютного законодательства предусмотрена уголовная ответственность по ст. 193 и 193.1 УК РФ.

    Что с этим делать. Не ждать, пока сроки по контракту истекут молча. Фиксировать каждое действие, оформлять сдвиг сроков дополнительным соглашением, вносить изменения в ведомость банковского контроля. Ответственность наступает за неисполнение обязанности, а не за неудачный перевод.

    Меры по ст. 15.25 КоАП РФ применяют только органы валютного контроля. Исключение — правонарушения по ч. 5.1 и ч. 5.2 ст. 15.25 КоАП РФ в части должностных лиц, их рассматривают судьи.

    Если расчёты идут через счёт за пределами России

    Отдельная развилка. Иногда после зависшего платежа компания открывает счёт за рубежом. И забывает про обязанность уведомить налоговую.

    • Уведомить налоговый орган по месту учёта об открытии, закрытии или изменении реквизитов зарубежного счёта (вклада) нужно не позднее одного месяца со дня соответствующего события — ч. 2 ст. 12 Закона № 173-ФЗ от 10.12.2003.
    • За нарушение срока или формы уведомления — ответственность по ч. 2 ст. 15.25 КоАП РФ. За непредставление уведомления — по ч. 2.1 ст. 15.25 КоАП РФ.
    • Дальше по такому счёту представляются отчёты о движении денежных средств и иных финансовых активов — ч. 7 ст. 12 Закона № 173-ФЗ. Юридические лица и ИП сдают их в налоговый орган по месту учёта либо по месту постановки на учёт в качестве крупнейшего налогоплательщика.
    • Сведения о зачислении, списании и остатках по счетам в организациях финансового рынка, кроме банков, включаются в отчёты с 1 января 2021 года.
    • Подать уведомление можно по телекоммуникационным каналам связи или через личный кабинет налогоплательщика, лично, по почте заказным письмом с уведомлением о вручении либо через представителя по нотариально удостоверенной доверенности.

    Формы уведомлений размещены на странице ФНС «Валютный контроль».

    Ключевые факты и первоисточники

    Что Значение Первоисточник
    Порог постановки импортного контракта на учёт от 3 млн руб., эквивалент по курсу Банка России на дату заключения или изменения договора Инструкция Банка России от 16.08.2017 № 181-И; публикация УФНС
    Порог по экспортному контракту от 10 млн руб. Публикация УФНС от 26.09.2025
    Что делает банк после постановки на учёт присваивает уникальный номер, формирует ведомость банковского контроля Публикация УФНС
    Изменения в контракте заявление о внесении изменений в ведомость — глава 7 Инструкции № 181-И Публикация УФНС
    Обязанность вернуть аванс за непоставленный товар ст. 19 и ч. 4 ст. 24 Закона № 173-ФЗ Публикация УФНС
    Конкретные сроки исполнения в контракте ч. 1.1 ст. 19 Закона № 173-ФЗ в ред. № 325-ФЗ от 14.11.2017, в силе с 14.05.2018 ФНС, о валютном регулировании
    Основания отказа банка в операции нарушение ст. 9, 12, 14 Закона № 173-ФЗ или несоответствие документов — абз. 4 ч. 5 ст. 23 ФНС, о валютном регулировании
    Ответственность должностных лиц ст. 2.4 КоАП РФ; дисквалификация от шести месяцев до трёх лет по ч. 5¹ ст. 15.25 КоАП РФ ФНС, о валютном регулировании
    Отсутствие вины ч. 1 ст. 25.1, ст. 26.2, ст. 26.11, п. 2 ч. 1 ст. 24.5 КоАП РФ; Определение КС РФ от 02.04.2009 № 486-О-О ФНС, валютный контроль
    Временный порядок репатриации Указ Президента РФ от 08.08.2022 № 529 Публикация УФНС от 17.05.2023
    Наличные расчёты по ВЭД Постановление Правительства РФ от 26.12.2022 № 2433 Публикация УФНС от 17.05.2023
    Уведомление о зарубежном счёте не позднее одного месяца — ч. 2 ст. 12 Закона № 173-ФЗ ФНС, валютный контроль
    Полномочия ФНС и регламент проверок Постановление Правительства РФ от 30.09.2004 № 506 в ред. от 13.04.2016 № 300, пп. 5.1.5 и 5.9.22; приказ ФНС от 26.08.2019 № ММВ-7-17/418@ ФНС, валютный контроль

    Чего в официальных документах нет

    Раз уж статья про честную процедуру, скажу и об обратной стороне.

    В материалах ФНС, на которые я опираюсь, нет: алгоритма действий при незавершённом переводе, сроков ответа банка клиенту, сроков отзыва платежа, порядка снятия контракта с учёта при неисполнении обязательств нерезидентом. Нет и специальных правил для расчётов именно с китайскими контрагентами.

    Числовые сроки глав 2, 7 и 8 Инструкции № 181-И в публикации ФНС тоже не приведены — их нужно смотреть в тексте самой Инструкции.

    Поэтому не верьте текстам, где «регламент действий» подан как норма закона. Порядок работы с зависшим переводом — это ваш договор с банком плюс ваш контракт. А валютное законодательство отвечает на другой вопрос: что вы обязаны обеспечить и чем докажете, что сделали всё возможное.

    Частые вопросы

    Платёж завис — это уже нарушение?

    Нет. Нарушением считается неисполнение обязанности: не обеспечено поступление оплаты либо возврат аванса за непоставленный товар в сроки, указанные в контракте, — ст. 19 и ч. 4 ст. 24 Закона № 173-ФЗ. Пока срок по контракту не истёк, состава нет. Используйте это время на переговоры, дополнительное соглашение и фиксацию переписки.

    Нужно ли самому сообщать в налоговую, что перевод не прошёл?

    Такой обязанности в разъяснениях ФНС нет. Есть обязанность представлять документы и информацию по запросу банка — глава 2 Инструкции № 181-И — и вносить изменения в ведомость банковского контроля при изменении условий контракта по главе 7 той же Инструкции. Если дело об административном правонарушении всё-таки возбуждено, вы представляете доказательства отсутствия вины по ч. 1 ст. 25.1 и ст. 26.2 КоАП РФ.

    Контракт меньше 3 млн рублей — валютный контроль меня не касается?

    Касается. Порог в 3 млн руб. по импорту и 10 млн руб. по экспорту — это порог постановки контракта на учёт в банке, а не граница действия Закона № 173-ФЗ. Обязанность вернуть аванс за непоставленный товар и основания отказа банка в операции работают независимо от суммы.

    Оштрафуют компанию или директора?

    Возможны оба варианта. Руководители и работники с организационно-распорядительными или административно-хозяйственными функциями отвечают как должностные лица — ст. 2.4 КоАП РФ. За повторное нарушение по ч. 1, 4, 4¹, 5 ст. 15.25 КоАП РФ предусмотрена дисквалификация от шести месяцев до трёх лет. Снижает риск только доказанное отсутствие возможности исполнить требование и принятые меры.

    Указ № 529 снял репатриацию — значит, за невозврат аванса ничего не будет?

    Так рассуждать я бы не стала. Публикация УФНС о разрешении не репатриировать выручку датирована 17.05.2023 и помечена как архивная, а публикация от 26.09.2025 об обязанности вернуть аванс — тоже пересказ, а не норма. Первичны сами тексты Закона № 173-ФЗ и Указа № 529 в редакции на дату вашей операции. Проверьте их и письменно согласуйте позицию с банком, который проводит платёж.

    Банк отказал и не объясняет причину. Что делать?

    Запросить основание письменно со ссылкой на норму. Закон даёт банку право отказать при нарушении ст. 9, 12, 14 Закона № 173-ФЗ или при представлении документов, не соответствующих требованиям этого закона, — абз. 4 ч. 5 ст. 23. Из формулировки основания видно, что исправлять: комплект документов или условия самой операции.

    Источники

    Позиция эксперта

    Скажу, как я это вижу.

    Случаи с пропавшими платежами мы видим уже нечасто. Но такие случаи есть. И один неверный шаг при работе с иностранным поставщиком — и платёж ушёл в никуда. Давайте спокойно. Когда в интернете идёт очередная волна «всё запретили», смотреть надо не на волну, а на то, что реально поменялось: обычно меняется канал или процедура, а не сам перечень требований. Направление Китай — Россия живое, мощностей и разрешений становится больше, но если у вас нет своего логистического плеча, вы всё равно зависите от чужих сроков и чужих очередей. Поэтому я советую заранее просчитывать реальную экономику сделки, проверять поставщика и до отправки денег разбираться, как именно пойдёт платёж.

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНС

    Ваш случай разберём лично

    Тридцать минут с Юлией Ларионовой, бесплатно и до договора. Опишите ситуацию здесь или позвоните: +7 (499) 390-04-14

    Загружаем форму

    Секунду. Если ждать не хочется, напишите или позвоните нам напрямую — ответим в рабочие дни в течение 24 часов.

    Политика конфиденциальности

    Юлия Ларионова. Налоговый стратег, бывший сотрудник ФНС. Основатель и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»: бухгалтерское сопровождение и защита бизнеса от налоговых рисков. Подробнее об эксперте