Корректировка таможенной стоимости — это не штраф и не претензия к вашему товару. Это спор о цифре, от которой считаются платежи. Таможня говорит: заявленная вами база занижена. И пересчитывает её по другому методу.
Дальше происходит то, что вы уже, скорее всего, видели. Груз стоит. Платежи растут. А в решении — несколько строк мотивировки, из которых непонятно, что именно не устроило инспектора.
Разбирать такой спор нужно с конца: не «как обжаловать», а «что именно оспаривать». Ниже — как я это делаю, и, честно, где у открытых первоисточников заканчивается почва под ногами.
Что такое таможенная стоимость и почему её корректировка дорого стоит
Таможенная стоимость — это база, от которой считают ввозные пошлины и налоги при импорте. Не цена в инвойсе сама по себе, а расчётная величина, построенная по установленному методу.
Основной метод — по цене сделки с ввозимыми товарами. Его обычно называют методом 1. Вы берёте фактически уплаченную или подлежащую уплате цену и добавляете к ней предусмотренные законом дополнительные начисления.
Метод 1 удобен всем. Он понятен, он подтверждается контрактом и платёжными документами, он не требует сравнивать вашу поставку с чужими.
Проблема начинается там, где таможня считает, что метод 1 применять нельзя. Тогда стоимость определяется другими методами, и почти всегда она получается выше. Отсюда и доначисление.
Ключевая мысль, которую я повторяю клиентам: корректировка — это всегда два отдельных утверждения таможни. Первое — «ваш метод не подходит». Второе — «правильная стоимость вот такая». Оспаривать можно и то и другое, и это разные аргументы с разными доказательствами.
Взаимозависимость: самое частое основание для отказа в методе 1
Взаимозависимость — это связь между продавцом и покупателем, при которой они не являются полностью самостоятельными в определении цены. Головная компания и её дочернее общество. Общий бенефициар. Управленческий контроль.
Сама по себе взаимозависимость — не приговор. Значение имеет другое: повлияла ли она на цену сделки.
Именно этот сюжет разобран в письме Минфина России от 06.02.2006 № 03-10-05/10, адресованном Федеральной таможенной службе. Письмо опубликовано 08.02.2006, подписал его директор Департамента налоговой и таможенно-тарифной политики М.А. Моторин.
Логика документа такая. Декларант заполняет декларацию таможенной стоимости по форме ДТС-1 и в графах 7 «а» и 7 «б» отмечает, есть ли взаимозависимость и повлияла ли она на цену. Если взаимозависимость на цену повлияла, метод по цене сделки применяться не должен — письмо ссылается на пункт 2 статьи 19 Закона РФ «О таможенном тарифе».
Дальше — самое неприятное место. Если декларант поставил отметку о влиянии взаимозависимости и при этом всё равно заявил стоимость по методу 1, Минфин прямо указывает ФТС: это неправомерно.
Как Минфин квалифицировал такую ситуацию
Цитирую квалификацию, и подчёркиваю, что это квалификация Минфина России, а не суда и не моя. В письме сказано, что такая ситуация «должно рассматриваться таможенным органом как нарушение таможенных правил (заявление недостоверных сведений)».
Конкретную статью об ответственности и размер санкции письмо не называет. Значит, и я не называю.
Что из этого следует практически. Графы 7 «а» и 7 «б» ДТС-1 — это не формальность, которую заполняют «как обычно». Это заявление, которое таможня читает буквально и сопоставляет с выбранным вами методом.
Назвал риск — даю шаг. Перед подачей декларации сверьте две вещи между собой: отметки о взаимозависимости и заявленный метод определения стоимости. Противоречие между ними вы создаёте сами, и оно потом работает против вас.
Что применяют вместо метода 1
Если взаимозависимость повлияла на цену, стоимость по письму определяется последовательным применением методов, предусмотренных статьями 20–24 Закона РФ «О таможенном тарифе».
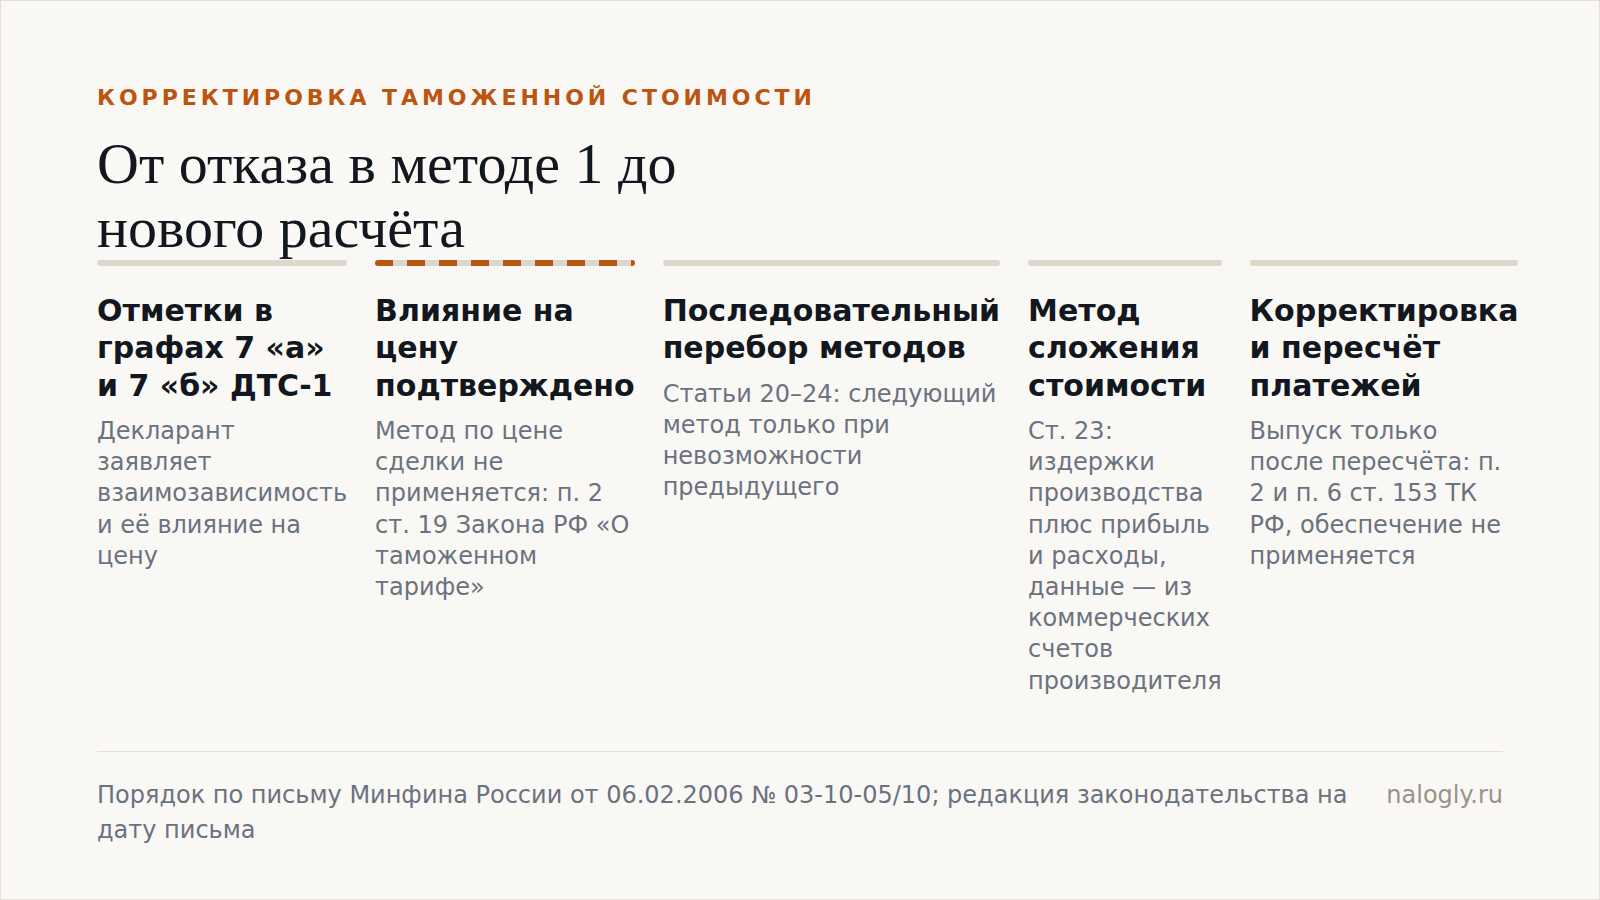
Последовательность здесь — принципиальна. Методы не выбирают по вкусу. Их перебирают по порядку, и каждый следующий применяют только тогда, когда предыдущий применить нельзя. Это ваш первый аргумент при обжаловании: почему таможня перескочила через метод, который был доступен.
Отдельно письмо разбирает метод сложения стоимости — статья 23 того же закона. Он применим, когда поставщик или отправитель сам является производителем декларируемых товаров.
Как устроен метод сложения
По изложению письма конструкция такая:
- базой служат издержки производства товаров;
- к ним добавляются суммы прибыли и расходов, характерных для продажи в Российскую Федерацию такого вида товаров, как оцениваемые;
- данные об издержках определяются на основе информации, относящейся к производству оцениваемых товаров, которую предоставляет производитель или кто-то от его имени;
- эта информация должна базироваться на коммерческих счетах производителя — при условии, что счета соответствуют общепринятым принципам учёта, применяемым в стране производства;
- при проверке информации производителя могут использоваться заключения независимых организаций страны производителя; письмо называет торгово-промышленные палаты и отраслевые институты.
И очень практичное замечание из того же письма. Данные об издержках обычно конфиденциальны и производителем не разглашаются. Но когда продавец и покупатель взаимозависимы, производитель, как правило, готов такие данные представить.
Это и есть рабочий разворот темы. Взаимозависимость, которая закрыла вам метод 1, одновременно открывает доступ к документам производителя. Тем самым, на которых метод сложения и строится.
Выпуск товара: почему обеспечение здесь не работает
Обычная надежда импортёра при споре о стоимости — выпустить груз под обеспечение уплаты таможенных платежей. То есть внести деньги или дать гарантию, забрать товар и спорить дальше.
В разобранной письмом ситуации этот ход закрыт.
Письмо излагает норму так: при заявлении метода по цене сделки с одновременной отметкой о влиянии взаимозависимости выпуск товаров производится только после корректировки заявленных сведений и пересчёта подлежащих уплате пошлин и налогов. Основание — пункты 2 и 6 статьи 153 Таможенного кодекса Российской Федерации.
А пункт 3 статьи 153 и пункт 6 статьи 323 того же кодекса, которые как раз про выпуск под обеспечение, в этом случае не применяются.
Сроков в днях для этой процедуры документ не устанавливает. Поэтому никаких «у вас есть столько-то дней» я здесь не пишу.
Вывод для планирования поставки простой. Если по вашей сделке есть основания для отметки о влиянии взаимозависимости, закладывайте, что груз не уедет со склада временного хранения до корректировки и пересчёта. Логистику и обязательства перед своими покупателями считайте с этим допущением, а не с расчётом на обеспечение.
Ключевые факты и первоисточники
| Факт | Значение | Первоисточник |
|---|---|---|
| Письмо о таможенной стоимости при взаимозависимости | № 03-10-05/10 от 06.02.2006, опубликовано 08.02.2006 | Письмо Минфина России № 03-10-05/10 |
| Адресат письма | Федеральная таможенная служба | Письмо Минфина России № 03-10-05/10 |
| Метод 1 не применяется, если взаимозависимость повлияла на цену | п. 2 ст. 19 Закона РФ «О таможенном тарифе» | Письмо Минфина России № 03-10-05/10 |
| Где декларант отмечает взаимозависимость | графы 7 «а» и 7 «б» ДТС-1 | Письмо Минфина России № 03-10-05/10 |
| Порядок при влиянии взаимозависимости | последовательное применение методов ст. 20–24 Закона РФ «О таможенном тарифе» | Письмо Минфина России № 03-10-05/10 |
| Метод сложения стоимости | ст. 23 Закона РФ «О таможенном тарифе» | Письмо Минфина России № 03-10-05/10 |
| Выпуск только после корректировки и пересчёта платежей | п. 2 и п. 6 ст. 153 Таможенного кодекса РФ | Письмо Минфина России № 03-10-05/10 |
| Выпуск под обеспечение не применяется | п. 3 ст. 153 и п. 6 ст. 323 Таможенного кодекса РФ | Письмо Минфина России № 03-10-05/10 |
| Срок подачи декларации по косвенным налогам при импорте из стран ТС | не позднее 20-го числа месяца, следующего за месяцем принятия товаров к учёту | Публикация ФНС России от 04.07.2013 (архивная) |
| Форма декларации по косвенным налогам | Приказ Минфина России от 07.07.2010 № 69н | Публикация ФНС России от 04.07.2013 (архивная) |
| Срок отметки налогового органа на заявлении о ввозе | 10 рабочих дней с даты регистрации заявления либо уведомление об отказе | Публикация ФНС России от 04.07.2013 (архивная) |
| Приказ ФТС России о внесении изменений в акты ФТС | от 26.03.2015 № 556, зарегистрирован 21.04.2015 № 36947, опубликован 23.04.2015 | Официальный интернет-портал правовой информации |
Отдельно отмечу: письмо Минфина построено на Законе РФ «О таможенном тарифе» и Таможенном кодексе Российской Федерации, то есть на редакции законодательства, действовавшей на дату письма — 06.02.2006. Подтверждения того, что оно применяется сейчас в этом же виде, в открытом доступе я не нашла. Поэтому используйте его как объяснение логики, а не как действующую норму, и сверяйте каждый тезис с актуальной редакцией регулирования.
Порядок обжалования: что я могу подтвердить документом, а что нет
Здесь я скажу прямо, потому что иначе получится красивый текст ни о чём.
Акт «Об обжаловании решений, действий (бездействия) таможенных органов» на официальном портале правовой информации отдаётся в нечитаемой кодировке. Вид акта, дата, номер — не устанавливаются. Срок подачи жалобы, орган рассмотрения, требования к содержанию жалобы — из этого документа извлечь нельзя.
То же с актом «О таможенной стоимости товаров, ввозимых на территорию…»: текст нечитаем, статус не установлен. И с Приказом ФТС России от 26.03.2015 № 556: по ссылке доступна только карточка опубликования, какие именно акты изменены — не видно.
Судебной практики и обзоров Верховного Суда РФ в моём наборе первоисточников нет вообще. Значит, цитировать позиции судов мне не из чего, и я их не пересказываю по памяти.
Что из этого следует для вас. Срок на обжалование — параметр, который нельзя брать из статьи в интернете, включая эту. Его нужно смотреть в действующей редакции таможенного законодательства и, если решение уже на руках, — в самом решении: орган и порядок обжалования в нём, как правило, указываются.
Шаг, который я советую сделать первым: зафиксировать дату фактического получения решения. Не дату документа, а дату получения. От неё считаются все процессуальные сроки, какими бы они ни оказались, и именно она чаще всего теряется в переписке.