Налоги9 октября 2026 г.15 мин чтения

    Деньги ушли, а товар не приехал: чем грозит серый импорт в 2026 году

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНСоснователь и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»

    Коротко

    Валютные штрафы импортёру считаются не в рублях, а от суммы операции: от трёх четвертей до одного размера. Недостоверные сведения о юрлице — до 10 000 ₽ и дисквалификация, заведомо ложные — уже уголовная статья.

    • 3/4–1

      доля суммы операции — штраф по ст. 15.25 КоАП

      ФНС, ст. 15.25 КоАП РФ

    • 800 000–1 000 000 ₽

      штраф юрлицу за неподанное уведомление о счёте за рубежом

      ст. 15.25 КоАП РФ

    • 100 000–300 000 ₽

      штраф по ст. 170.1, 173.1, 173.2 УК за ложные сведения в ЕГРЮЛ

      УК РФ

    Самое дорогое в «сером» ввозе — не таможенный штраф, о котором все думают в первую очередь. Дороже выходит то, что считается в долях от суммы контракта. Штраф по валютной статье измеряется не тысячами рублей, а размером самого платежа нерезиденту: от трёх четвертей до одного размера суммы операции. Заплатили поставщику миллион, товар не приехал, деньги не вернулись — и к потерянному миллиону добавляется почти такой же штраф.

    Ниже я разбираю процедуру целиком: какие составы подтверждены официальными документами, в каком порядке они применяются и что делать на каждом шаге. И сразу честно скажу, чего в этом разборе не будет и почему.

    Сначала о границах разбора: чего здесь нет

    Я опираюсь только на первоисточники — публикации ФНС России, нормы Таможенного кодекса ЕАЭС и официальные тексты других кодексов. И в этом наборе нет норм главы КоАП о таможенных правонарушениях. Нет составов о недекларировании и недостоверном декларировании товаров. Слово «конфискация» не встречается ни разу. Нет и пороговых сумм по статье УК об уклонении от таможенных платежей: официальная карточка Уголовного кодекса на портале правовой информации открывается только как перечень изменяющих законов, текст статей из неё не читается.

    Что можно разобрать по подтверждённым документам — разбираю подробно. Это два блока, и для импортёра они не «смежные», а как раз те, по которым чаще всего и прилетает:

    1. Валютный контроль при расчётах с иностранным поставщиком.
    2. Достоверность сведений о вашей компании в ЕГРЮЛ.

    Ещё одна оговорка про 2026 год. Данных, датированных этим годом, по существу в документах нет. Единственный маркер — перечень законов, вносивших изменения в УК РФ: от 20.02.2026 № 38-ФЗ, от 09.04.2026 № 76-ФЗ, от 09.04.2026 № 100-ФЗ, от 10.06.2026 № 164-ФЗ, от 26.07.2026 № 251-ФЗ, от 04.08.2026 № 300-ФЗ, а также закон от 26.06.2026 № 188-ФЗ. Предмет этих изменений из карточки не читается. Значит, любые суммы из ведомственных публикаций перед применением сверяются с действующей редакцией кодекса.

    Почему «серый импорт» — не юридический термин

    В официальных документах этого словосочетания нет. Это разговорное название для ситуаций, где товар физически приехал, а бумаги и платежи не сходятся.

    Для контролирующих органов важна не «серость», а конкретные признаки. Деньги ушли мимо счёта в уполномоченном банке. Товар оплачен, но в Россию не ввезён, а аванс не вернулся. Компания зарегистрирована по адресу, которого нет. Директор в ЕГРЮЛ — человек, который о компании не слышал. Товар лежит на складе покупателя без подтверждения выпуска таможней.

    Каждый из этих признаков имеет свою норму и свою санкцию. Их и разбираем.

    Ключевые факты и первоисточники

    Ситуация Санкция Норма и первоисточник
    Расчёт с нерезидентом минуя счета в уполномоченных банках от 3/4 до 1 размера суммы операции — для граждан, должностных лиц и юрлиц ст. 15.25 КоАП РФ, ФНС России
    Невозврат в РФ средств, уплаченных нерезиденту за не ввезённые товары от 3/4 до 1 размера невозвращённой суммы — на должностное лицо и на юрлицо ст. 15.25 КоАП РФ, ФНС России
    Неполучение в срок выручки от нерезидента на счета в уполномоченных банках 1/150 ставки рефинансирования ЦБ РФ за каждый день просрочки и (или) от 3/4 до 1 размера незачисленной суммы ст. 15.25 КоАП РФ, ФНС России
    Непредставление уведомления об открытии счёта за пределами РФ юрлицо — 800 000–1 000 000 ₽; должностное лицо — 40 000–50 000 ₽; гражданин — 4 000–5 000 ₽ ст. 15.25 КоАП РФ, ФНС России
    Недостоверные сведения о юрлице в регистрирующем органе 5 000–10 000 ₽ ст. 14.25 КоАП РФ, ФНС России
    Повторность либо заведомо ложные сведения дисквалификация должностного лица от 1 года до 3 лет ч. 4 ст. 14.25 КоАП РФ, ФНС России
    Внесение в ЕГРЮЛ недостоверных либо заведомо ложных сведений штраф 100 000–300 000 ₽ либо доход осуждённого за 7 месяцев — 1 год; либо обязательные работы 180–240 часов; либо исправительные работы до 2 лет ст. 170.1, 173.1, 173.2 УК РФ, ФНС России
    Неуплата назначенного административного штрафа двукратный размер неуплаченного штрафа, но не менее 1 000 ₽; либо арест до 15 суток; либо обязательные работы до 50 часов ст. 20.25 КоАП РФ, ФНС России

    Важная оговорка по источникам. Публикации ФНС — это изложение норм КоАП РФ и УК РФ на ведомственном сайте, то есть пересказ. Первичны сами кодексы, и при расхождении приоритет у них. Материал о государственной регистрации помечен службой как архивный от 02.06.2022.

    Валютный контроль: здесь считают от суммы, а не от нарушения

    Разыграю знакомый ход событий. Компания находит поставщика в Китае. Деньги за партию просят перевести не на счёт завода, а «удобным способом»: через посредника, на карту физлица, через третью юрисдикцию. Логика простая — так быстрее и дешевле по комиссии.

    Дальше несколько терминов, без них не обойтись.

    Резидент — в валютном праве это ваша российская компания, а также российские граждане. Нерезидент — иностранный поставщик. Уполномоченный банк — российский банк, имеющий право проводить валютные операции; именно через счета в нём закон требует вести расчёты по внешнеторговому контракту.

    Расчёт мимо такого счёта ФНС квалифицирует как незаконную валютную операцию. То есть операцию запрещённую либо совершённую с нарушением валютного законодательства. Санкция — от трёх четвертей до одного размера суммы операции, причём одинаково для граждан, должностных лиц и юридических лиц.

    Обратите внимание на конструкцию нормы. Штраф не фиксированный. Он привязан к обороту. Провели десять платежей — каждый из них самостоятельная операция.

    Что делать. Ещё до первого платежа зафиксируйте в договоре реквизиты счёта поставщика и поставьте контракт на учёт в обслуживающем банке. Если поставщик просит платить на реквизиты, которые не совпадают с его же данными в контракте, — это повод остановиться и переписать условия, а не «провести и разобраться потом». Что делать, если платёж уже ушёл и завис, я разбирала в отдельной статье.

    Оплата прошла, товара нет

    Второй классический сюжет. Аванс ушёл, поставщик тянет, потом перестаёт отвечать. Деньги за границей, товара нет.

    Здесь включается отдельный состав: невозврат в Россию денежных средств, уплаченных нерезидентам за не ввезённые товары, невыполненные работы, неоказанные услуги. Штраф — от трёх четвертей до одного размера невозвращённой суммы. На должностное лицо и на юридическое лицо.

    Резидент обязан в установленный срок обеспечить возврат этих средств в РФ. Конкретную длительность срока в публикации ФНС не приводят, и придумывать её я не буду: её нужно смотреть в действующей редакции валютного закона и в условиях вашего контракта.

    Что делать. Пропишите в контракте срок поставки и срок возврата аванса при её срыве — и начинайте переписку о возврате сразу, как срок сорван. Вся претензионная переписка сохраняется: она показывает, что вы принимали меры, а не молча смирились с потерей.

    Зеркальная ситуация: выручка не пришла

    Если вы не только ввозите, но и отгружаете за границу, работает третий состав — неполучение в срок на счета в уполномоченных банках средств за переданные нерезидентам товары, работы и услуги.

    Санкция двойная. Пени в размере 1/150 ставки рефинансирования ЦБ РФ от зачисленной с нарушением срока суммы за каждый день просрочки и (или) штраф от трёх четвертей до одного размера незачисленной суммы. Ставка рефинансирования — расчётная ставка Банка России, к которой законодатель привязывает начисления такого рода.

    Есть и отдельный состав по неполучению в срок валюты РФ в доле, определяемой Правительством РФ, по контрактам, для которых предусмотрено оформление паспорта сделки: должностное лицо — 4 000–5 000 ₽, юрлицо — 40 000–50 000 ₽. Термин «паспорт сделки» в публикации ФНС сохранён, но порядок банковского учёта контрактов с тех пор менялся — сверяйте формулировку с действующим актом Банка России и со своим банком.

    Счёт за рубежом и отчётность: самые крупные фиксированные штрафы

    Здесь суммы уже конкретные, и они высокие. Собираю их отдельным списком, потому что именно на этом блоке чаще всего экономят внимание.

    • Нарушение срока или формы уведомления налогового органа об открытии, закрытии счёта (вклада) в банке за пределами РФ либо об изменении реквизитов: гражданин — 1 000–1 500 ₽, должностное лицо — 5 000–10 000 ₽, юрлицо — 50 000–100 000 ₽.
    • Непредставление такого уведомления вовсе: гражданин — 4 000–5 000 ₽, должностное лицо — 40 000–50 000 ₽, юрлицо — 800 000–1 000 000 ₽.
    • Несоблюдение порядка представления форм учёта и отчётности по валютным операциям, подтверждающих документов, правил оформления паспортов сделок, сроков хранения документов: гражданин — 2 000–3 000 ₽, должностное лицо — 4 000–5 000 ₽, юрлицо — 40 000–50 000 ₽.
    • Просрочка представления отчётности не более чем на 10 дней: должностное лицо — предупреждение или 500–1 000 ₽, юрлицо — 5 000–15 000 ₽.
    • Просрочка более 10, но не более 30 дней: должностное лицо — 2 000–3 000 ₽, юрлицо — 20 000–30 000 ₽.
    • Просрочка более 30 дней: должностное лицо — 4 000–5 000 ₽, юрлицо — 40 000–50 000 ₽.
    • Повторное нарушение порядка представления форм учёта и отчётности, правил оформления паспортов сделок: гражданин — 10 000 ₽, должностное лицо — 12 000–15 000 ₽, юрлицо — 120 000–150 000 ₽.
    • Повторное несоблюдение порядка представления отчётов о движении средств по зарубежным счетам: гражданин — 20 000 ₽, должностное лицо — 30 000–40 000 ₽, юрлицо — 400 000–600 000 ₽.

    Посмотрите на градацию по просрочке: 10 дней, 30 дней, свыше. Разница между первой и третьей ступенью для юрлица — почти в десять раз. То есть отчёт, отправленный с опозданием на неделю, и отчёт, забытый на полтора месяца, стоят принципиально разных денег.

    Что делать. Заведите календарь валютной отчётности и назначьте одного ответственного. Не «бухгалтерию», а человека с фамилией. Если счёт за рубежом открывался давно и уведомление не подавалось, разберитесь с этим до того, как вопрос придёт снаружи: разрыв между 50 000–100 000 ₽ за просрочку и 800 000–1 000 000 ₽ за непредставление слишком велик, чтобы его игнорировать.
    Узнали свою ситуацию? Разберём её бесплатно, тридцать минут до договора: записаться на бесплатный разбор · с этим мы помогаем: ВЭД с Китаем под ключ

    Когда приходит запрос: документы и требования

    Отдельная пара составов, которые добирают тех, кто решил «не отвечать и подождать».

    Непредставление или несвоевременное представление в государственный орган сведений — в том числе в неполном объёме или в искажённом виде — это ст. 19.7 КоАП РФ: гражданин — предупреждение или 100–300 ₽, должностное лицо — 300–500 ₽, юрлицо — 3 000–5 000 ₽.

    Неповиновение законному распоряжению или требованию должностного лица органа, осуществляющего государственный надзор, — ст. 19.4 КоАП РФ: гражданин — предупреждение или 500–1 000 ₽, должностное лицо — 2 000–4 000 ₽.

    Суммы небольшие. Но дело не в них. Молчание в ответ на требование — это материал, который потом ложится в основу выводов по главному составу. Когда я работала в налоговой службе, отсутствие ответа читалось однозначно: пояснить нечем.

    Что делать. Отвечайте в срок, даже если ответ неполный. Часть документов — сейчас, остальное — с указанием даты, когда представите.

    На днях Правительство внесло в Госдуму законопроект № 617-9 о кратном повышении налоговых штрафов с 1 января 2027 года. Например, за документ, не представленный по требованию налоговой, предлагают 560 ₽ вместо 200 ₽ за каждый (п. 1 ст. 126 НК РФ), а при сотне документов это уже 56 000 ₽. Законопроект пока не принят, но сроки по запросам и требованиям нужно контролировать самым надёжным способом уже сейчас, а не держать в голове.

    ЕГРЮЛ: где административка переходит в уголовную

    Этот блок к «серому» ввозу имеет прямое отношение. Товар часто заводят через компанию, созданную «под поставку»: адрес формальный, директор — знакомый знакомого.

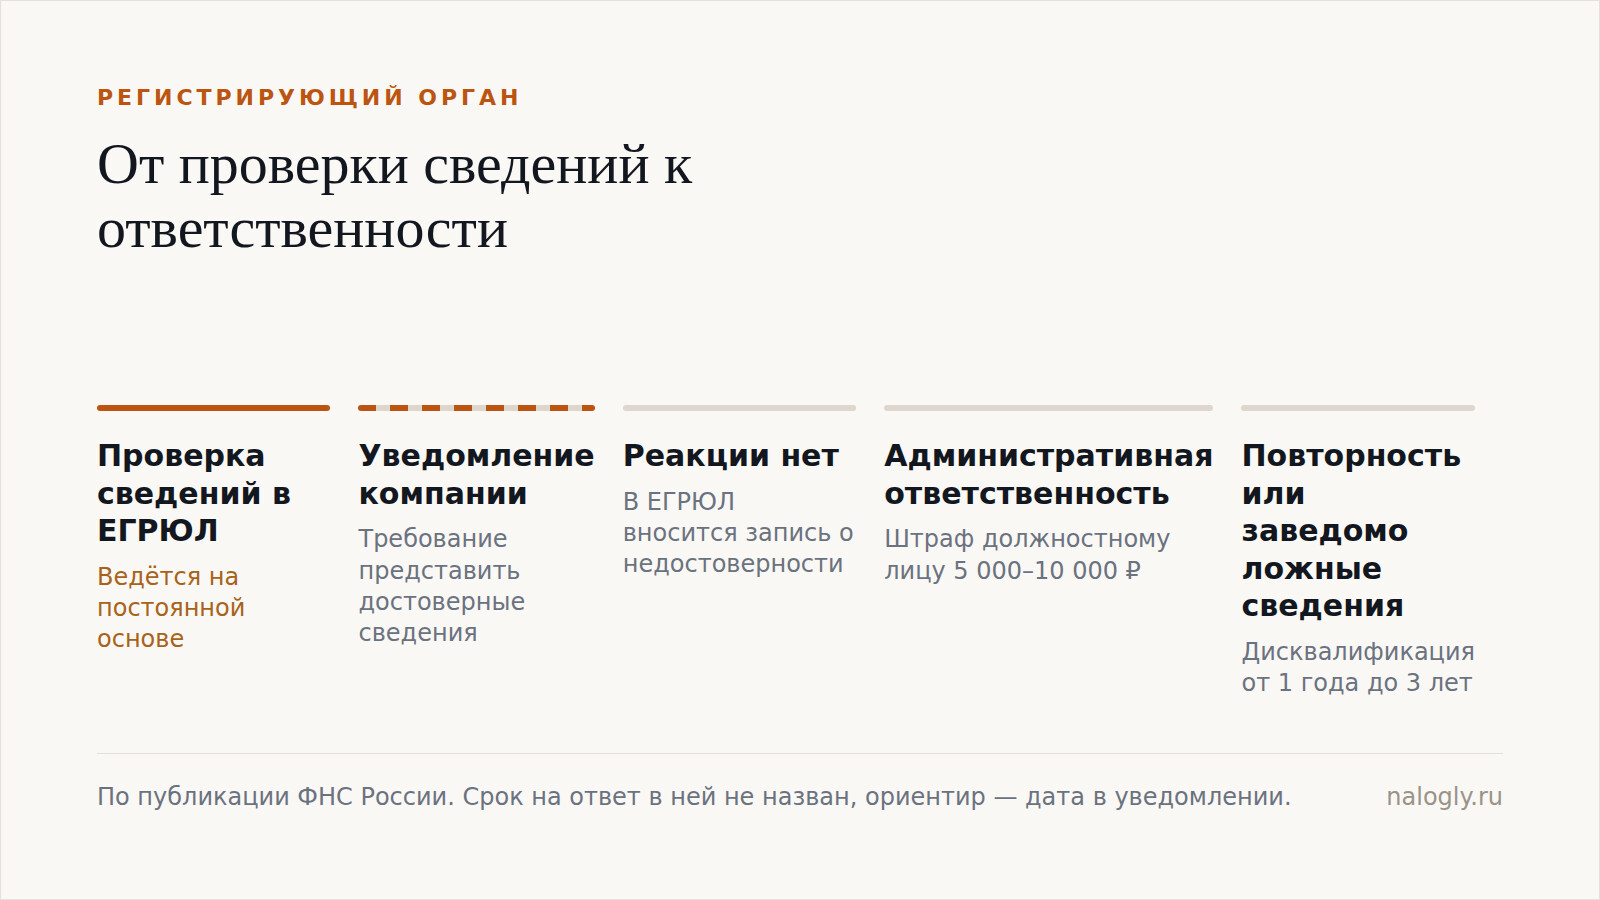
    Пять шагов: от постоянной проверки сведений в ЕГРЮЛ до записи о недостоверности и дисквалификации

    Непредставление или представление недостоверных сведений о юрлице либо об ИП в регистрирующий орган — штраф от 5 000 до 10 000 ₽ по ст. 14.25 КоАП РФ. Повторное нарушение по ч. 4 этой статьи либо представление документов с заведомо ложными сведениями, если деяние не содержит уголовно наказуемого состава, — дисквалификация должностного лица на срок от 1 года до 3 лет. Дисквалификация означает запрет занимать руководящие должности: человек перестаёт быть директором не только в этой компании.

    Дальше начинается уголовная часть. Незаконные действия, направленные на внесение в ЕГРЮЛ недостоверных либо заведомо ложных сведений, — это ст. 170.1, 173.1, 173.2 УК РФ. Санкция: штраф от 100 000 до 300 000 ₽ или в размере заработной платы либо иного дохода осуждённого за период от 7 месяцев до 1 года; либо обязательные работы от 180 до 240 часов; либо исправительные работы до 2 лет.

    И отдельный пункт, который стоит прочитать дважды. Лицо, предоставившее свои паспортные данные для регистрации юрлица и ставшее его участником или генеральным директором, с момента внесения сведений в ЕГРЮЛ несёт административную и уголовную ответственность за деятельность этого юрлица. Формально числился — отвечает реально.

    Как работает регистрирующий орган

    Порядок описан ФНС прямо:

    1. Проверка достоверности вносимых и уже внесённых в ЕГРЮЛ сведений ведётся на постоянной основе. Не по заявлению, не разово.
    2. При выявлении недостоверности в адрес компании направляется уведомление о необходимости представить достоверные сведения.
    3. Если реакции нет — в ЕГРЮЛ вносится запись о недостоверности, и наступает административная ответственность должностных лиц.

    Срок на ответ в публикации не назван. Поэтому исходите из того, что реагировать нужно немедленно, а не «в конце месяца».

    Что делать. Проверьте по выписке три позиции: адрес, данные руководителя, сведения об участниках. Убедитесь, что по адресу компания реально получает почту. Уведомление от регистрирующего органа не откладывайте: запись о недостоверности видна контрагентам и банкам, и снимать её дольше, чем не допустить.

    Штраф назначили и не заплатили

    Ещё один шаг, который добавляют сами себе. Уклонение от исполнения административного наказания по ст. 20.25 КоАП РФ: штраф в двукратном размере неуплаченного, но не менее 1 000 ₽, либо административный арест до 15 суток, либо обязательные работы до 50 часов.

    Если постановление вы считаете незаконным — обжалуйте. Если не обжалуете — платите. Третьего варианта норма не предусматривает.

    Что проверить перед первой поставкой

    Короткий порядок действий, который снимает большую часть описанного выше.

    1. Контракт с поставщиком: реквизиты совпадают с фактическим получателем платежа, есть срок поставки и срок возврата аванса.
    2. Контракт поставлен на учёт в уполномоченном банке, все расчёты идут через него.
    3. Назначен ответственный за валютную отчётность и её календарь.
    4. Все счета в банках за пределами РФ по компании заявлены, уведомления поданы.
    5. Данные в ЕГРЮЛ соответствуют действительности: адрес, руководитель, участники.
    6. По каждой партии собран комплект документов о выпуске товара таможенными органами.
    7. Спорные моменты сняты письменным запросом до поставки, а не после.

    Что это значит для вашей компании

    Если вы платите поставщику через посредника или третью страну, штраф считается в долях от суммы каждой такой операции. Если у компании есть счета за рубежом без уведомления или давно не сверены данные в ЕГРЮЛ, это отдельные крупные штрафы, а при заведомо ложных сведениях — уголовная статья. Если всё уже идёт через уполномоченный банк, это повод один раз пройти список выше по каждому контракту и закрыть пробелы до следующей поставки.

    На бесплатном разборе я посмотрю ваши контракты, порядок платежей и отчётность и скажу, где риск штрафа уже есть сейчас и что исправить первым. Если работаете с Китаем и нужна помощь с оплатой и поставкой, это направление ВЭД с Китаем.

    Частые вопросы

    Почему в статье нет размеров таможенных штрафов и правил конфискации?

    Потому что в официальных источниках, на которые я опираюсь, их нет. Составы о недекларировании и недостоверном декларировании товаров в предоставленных документах не представлены, слово «конфискация» в них не встречается ни разу. Эти вопросы решаются по тексту действующего КоАП РФ и разъяснениям высших судов, и брать цифры откуда-то ещё я не стану.

    Что изменилось в 2026 году?

    По существу подтверждённых изменений именно по этой теме в документах нет. Известно лишь, что в УК РФ вносились изменения законами от 20.02.2026 № 38-ФЗ, от 09.04.2026 № 76-ФЗ, от 09.04.2026 № 100-ФЗ, от 10.06.2026 № 164-ФЗ, от 26.07.2026 № 251-ФЗ, от 04.08.2026 № 300-ФЗ, а также законом от 26.06.2026 № 188-ФЗ. Содержание правок из официальной карточки не читается. Отсюда практический вывод: суммы из ведомственных публикаций перед применением сверяются с действующей редакцией кодексов.

    Штраф от 3/4 до 1 размера суммы — это от каждого платежа или от контракта в целом?

    Норма сформулирована применительно к сумме незаконной валютной операции. То есть базой выступает операция, а не контракт целиком. Практический смысл в том, что при множестве платежей риск накапливается с каждым из них, и оценивать его нужно по всему объёму расчётов, а не по последнему переводу.

    Директор у нас номинальный, но фактически всем управляет собственник. Это как-то влияет?

    Влияет напрямую. По разъяснению ФНС, лицо, предоставившее паспортные данные и ставшее участником или генеральным директором, с момента внесения сведений в ЕГРЮЛ несёт административную и уголовную ответственность за деятельность этого юрлица. Плюс к этому за заведомо ложные сведения предусмотрена дисквалификация должностного лица на срок от 1 года до 3 лет, а по ст. 170.1, 173.1, 173.2 УК РФ — штраф от 100 000 до 300 000 ₽ либо иные наказания вплоть до исправительных работ до 2 лет.

    Пришло уведомление о недостоверности сведений. Сколько у меня времени?

    Конкретный срок в публикации ФНС не назван, поэтому ориентируйтесь на дату в самом уведомлении и отвечайте сразу. Порядок такой: не представили достоверные сведения — в ЕГРЮЛ вносится запись о недостоверности и наступает административная ответственность должностных лиц по ст. 14.25 КоАП РФ со штрафом от 5 000 до 10 000 ₽.

    Источники

    Позиция эксперта

    Скажу, как я это вижу.

    Последние годы я всё чаще сталкивалась с одной и той же картиной: предприниматель везёт товар из Китая через карго, бизнес растёт, а потом — звонок из налоговой, или таможня задерживает груз, или поставщик исчезает с деньгами. И когда за спиной годы работы с контрактами ВЭД, в поломке таких недомеханизмов всё предельно ясно.

    Большинство предпринимателей на каждое новое требование реагируют одинаково: опять что-то новое, ещё одна бумажка, ещё одна система, ещё и штрафы, если не сделаешь. К сожалению, да — незнание не освобождает от ответственности.

    Поэтому я советую выстраивать работу полного цикла: от выбора проверенного поставщика до того, как вы будете объяснять эту поставку ФНС в России.

    Юлия Ларионованалоговый стратег, бывший сотрудник ФНС

    Ваш случай разберём лично

    Тридцать минут с Юлией Ларионовой, бесплатно и до договора. Опишите ситуацию здесь или позвоните: +7 (499) 390-04-14

    Загружаем форму

    Секунду. Если ждать не хочется, напишите или позвоните нам напрямую — ответим в рабочие дни в течение 24 часов.

    Политика конфиденциальности

    Юлия Ларионова. Налоговый стратег, бывший сотрудник ФНС. Основатель и руководитель консалтинговой компании «Ю-Синтез», член налоговых комитетов МТПП и «Опоры России»: бухгалтерское сопровождение и защита бизнеса от налоговых рисков. Подробнее об эксперте